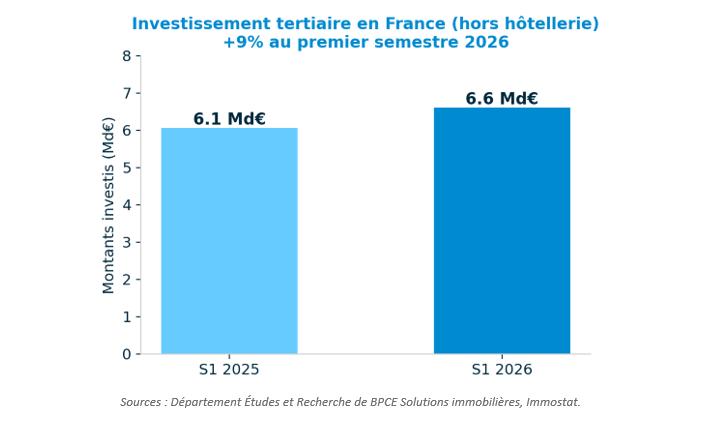
6,6 milliards d’euros ont été investis en immobilier d’entreprise en France au premier semestre 2026, soit une hausse de 9 % sur un an. Mais derrière cette statistique flatteuse, la note de BPCE Solutions immobilières, présentée le 22 juillet au dîner du Club ESTP Immobilier, dessine un marché qui se réoriente en profondeur : la logistique et l’hôtellerie devancent désormais les bureaux parisiens dans les intentions d’achat des investisseurs institutionnels.
Ce qu’il faut retenir
- 6,6 Md€ investis au S1 2026 (environ +8 % sur un an), mais des prévisions pour le S2 volontairement prudentes.
- La logistique (20 %) et les hôtels (16 %) devancent les bureaux parisiens (13 %) dans les intentions d’achat 2026.
- Vacance des bureaux en Île-de-France : 11,6 % au T2 2026 (+96 pb sur un an), avec de fortes disparités selon les secteurs.
- Toulouse : 5,0 % de vacance bureaux au T2 2026. Bordeaux : de 3,6 % (Intérieur Boulevards) à 13,9 % (Euratlantique) selon les secteurs (OIEB, S1 2026).
- Résidentiel en bloc : −42 % au S1 2026, mais les résidences étudiantes ont signé en 2025 leur meilleure année (environ 8 fois le volume de 2024), avant un net repli en 2026.
6,6 Md€ au S1 2026 : une reprise, mais sous conditions
Le marché français de l’investissement tertiaire, hors hôtellerie, a capté 6,6 milliards d’euros au premier semestre 2026, contre environ 6,1 milliards un an plus tôt, soit une progression d’environ 8 %.
BPCE Solutions immobilières assortit toutefois sa prévision annuelle de deux scénarios, un favorable et un défavorable, en rappelant que ces trajectoires restent susceptibles d’évoluer selon le contexte géopolitique. Une reprise réelle, donc, mais qui demande à être confirmée trimestre après trimestre plutôt que célébrée dès juillet.
Le deuxième trimestre a été marqué par la concrétisation, en mai, du portefeuille Proudreed : 2,2 millions de m² de logistique et de locaux d’activité, cédés à Blackstone et CPP Investments pour 2,3 milliards d’euros. À elle seule, cette opération rappelle que la logistique reste la classe d’actifs qui fait bouger les montants les plus considérables.
La logistique et les hôtels devancent les bureaux parisiens à l’achat
L’enquête menée par BPCE Solutions immobilières et le Baromètre MSCI auprès d’une trentaine d’investisseurs institutionnels, détenant 300 milliards d’euros de patrimoine à eux seuls, le confirme sans détour : la logistique et les locaux d’activité arrivent en tête des intentions d’achat 2026 avec 20 %, suivis des hôtels (16 %) et du résidentiel classique (14 %). Les bureaux parisiens ne pointent qu’en quatrième position, avec 13 %.

Sources : Département Études et Recherche de BPCE Solutions immobilières, 39e édition du Baromètre MSCI / BPCE Solutions immobilières.
À l’inverse, quand on demande à ces mêmes investisseurs ce qu’ils souhaitent céder, les bureaux de première couronne arrivent en tête (18 %), suivis des commerces (15 %) et des bureaux parisiens eux-mêmes (14 %). L’arbitrage se fait désormais actif par actif : un bureau parisien prime reste recherché, un bureau secondaire cherche preneur. La logistique, elle, ne fait quasiment l’objet d’aucune intention de vente (2 %), preuve de la conviction des détenteurs actuels.

Sur les commerces et la logistique locative, la note anticipe surtout de la stabilité : 68 % des investisseurs jugent que la vacance des retail parks restera stable en 2026, et 77 % tablent sur des loyers logistiques stables. Un marché qui mûrit plus qu’il ne s’emballe.
L’hôtellerie signe sa meilleure année depuis 2007
Autre surprise de cette note : le marché hôtelier a connu en 2025 sa meilleure année depuis 2007, avec des volumes annuels qui ont dépassé 3,5 milliards d’euros. Un chiffre qui tranche avec le discours ambiant sur un secteur fragilisé par les nouveaux usages du tourisme.
La cession du Pullman Paris Tour Eiffel, pour 430 millions d’euros, illustre cette dynamique : un actif emblématique acquis par un consortium mêlant promoteur, caisse des dépôts et assureurs. Une structuration à plusieurs, devenue la norme sur les tickets les plus lourds, même chez les acteurs les mieux capitalisés.
11,6 % de vacance en Île-de-France, une moyenne qui cache l’essentiel
Le taux de vacance des bureaux en Île-de-France atteint 11,6 % au deuxième trimestre 2026, contre 10,6 % un an plus tôt (+96 points de base sur les valeurs non arrondies), porté par une offre immédiate en hausse de 25 % à Paris intramuros. La demande placée, elle, affiche son niveau le plus bas depuis cinq ans, même si le seul T2 progresse de 8 % sur un an.

Sources : Département Études et Recherche de BPCE Solutions immobilières, Immostat
Cette moyenne francilienne masque des écarts considérables. Paris Centre Ouest résiste avec une vacance autour de 7,6 %, quand le Péri Défense ou la première couronne nord dépassent 25 %. Il n’existe pas un marché parisien, mais une mosaïque de sous-marchés aux dynamiques propres.
Bordeaux et Toulouse résistent mieux que Paris, mais pas au même rythme
Le marché locatif des bureaux en régions connaît, au premier trimestre 2026, un ralentissement de sa dynamique, dans la continuité d’une normalisation nationale après plusieurs années exceptionnelles.
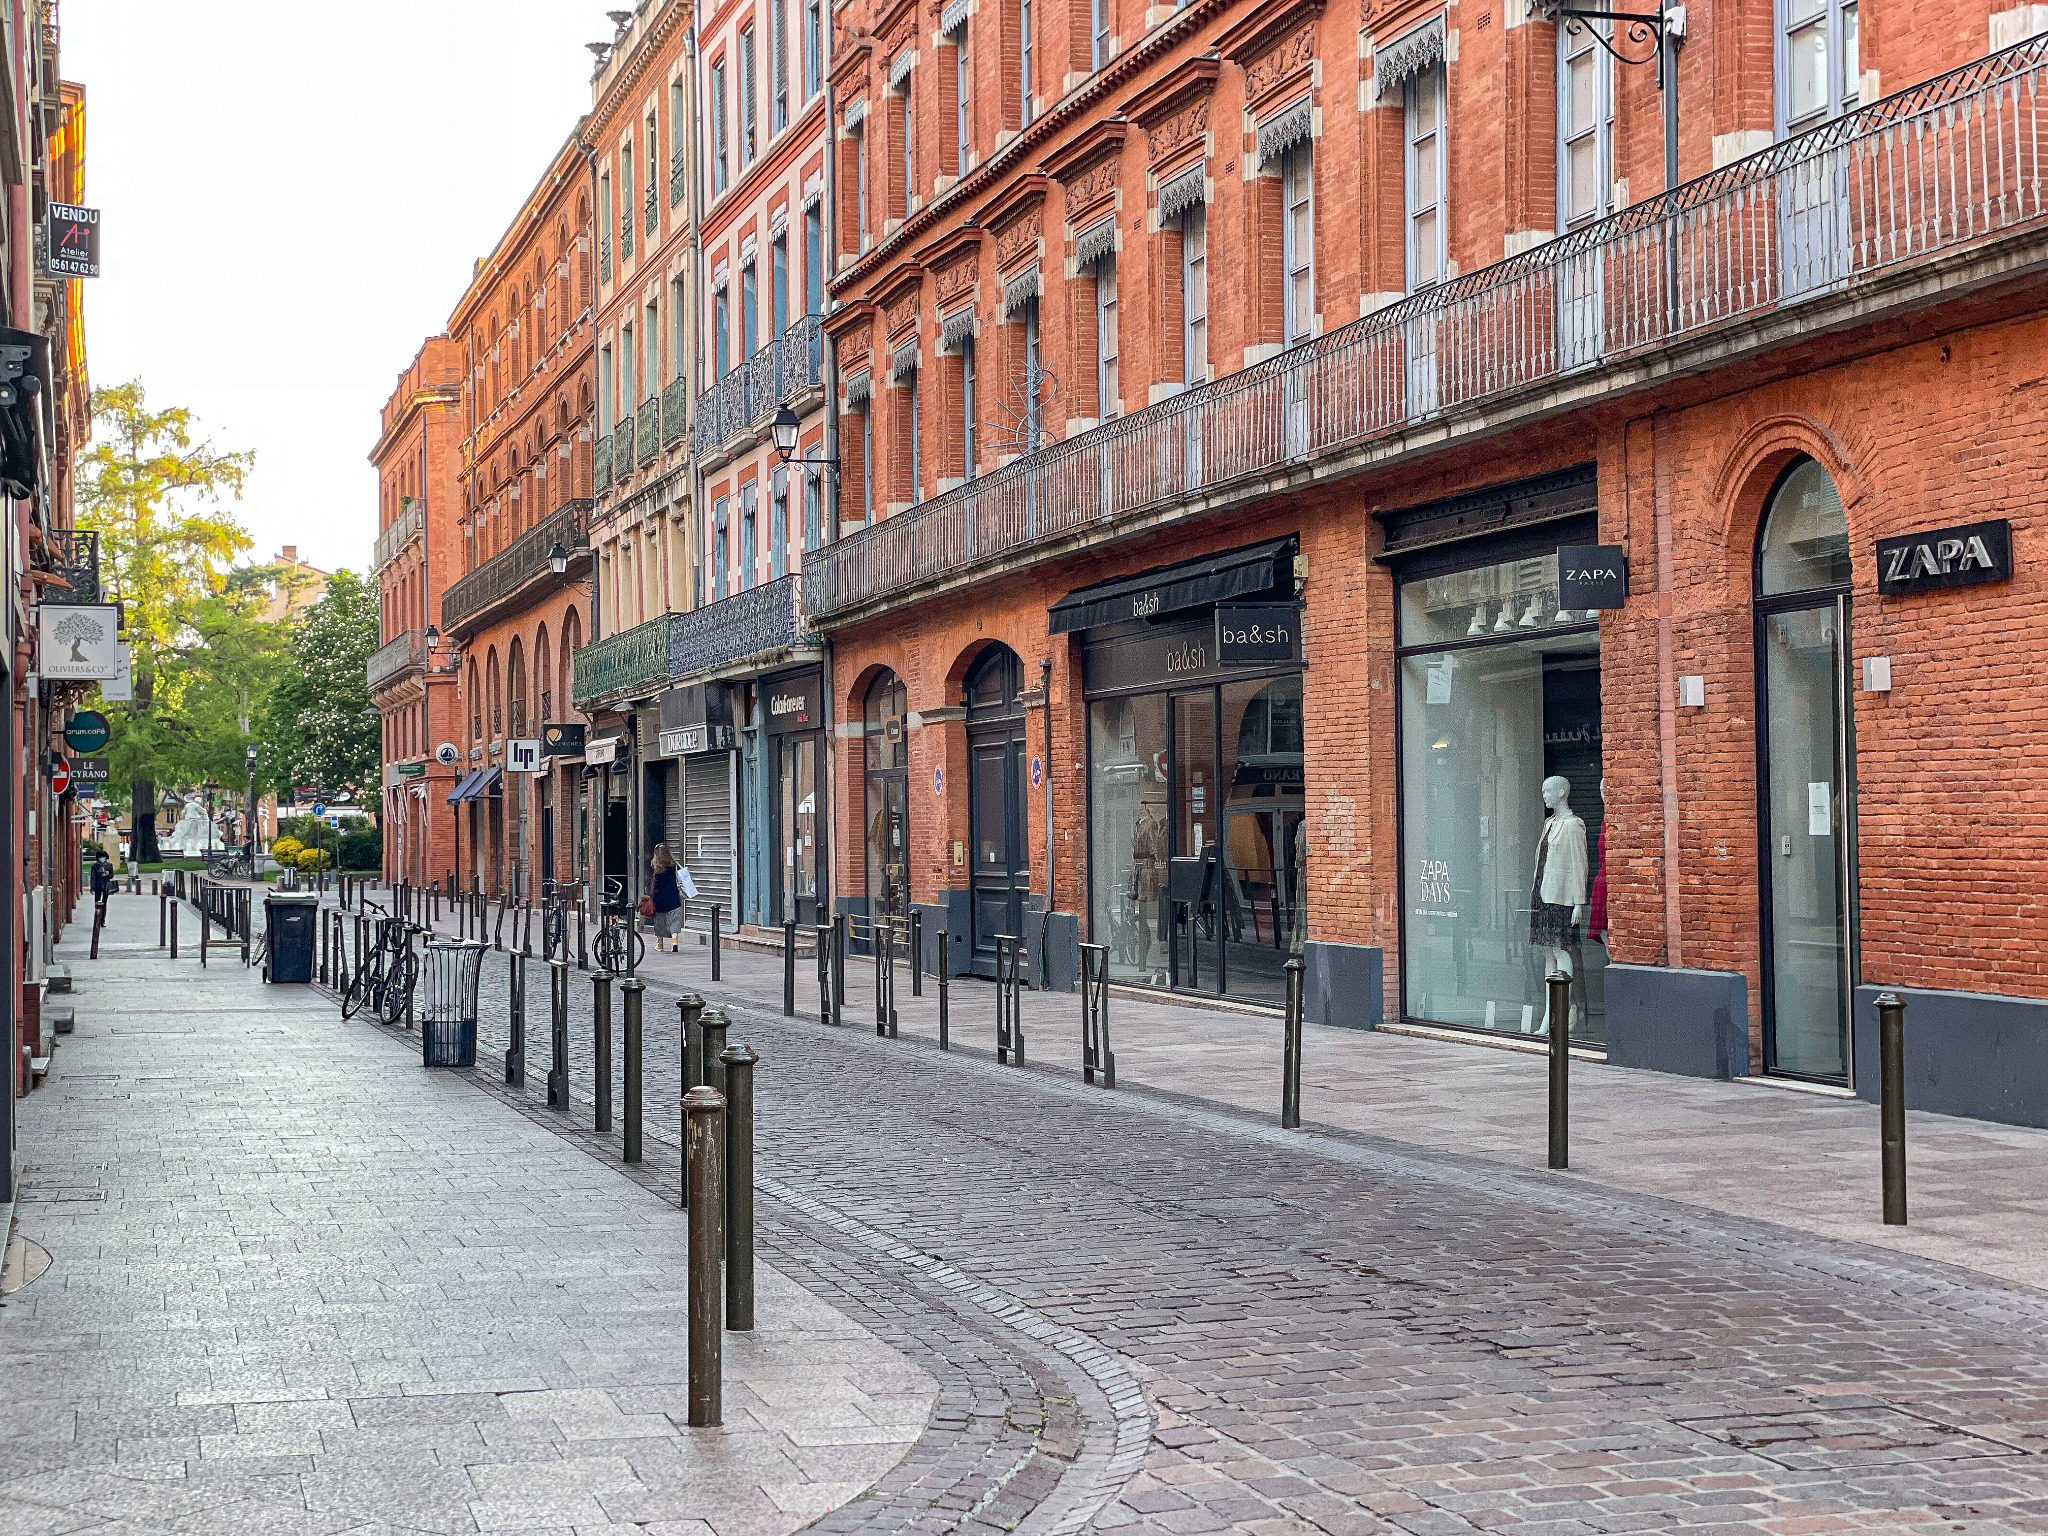
Sur notre marché toulousain, les données du marché local confirment cette photographie à fin juin 2026 : le taux de vacance des bureaux atteint 5,0 % (stock immédiat de 245 250 m² pour un parc de 4,85 millions de m²), en légère progression sur un an mais toujours nettement inférieur aux niveaux franciliens. Les locaux d’activités (3,8 %) et les entrepôts (4,7 %) restent, eux, sur des niveaux de vacance très contenus, preuve d’un marché qui absorbe correctement l’offre neuve.
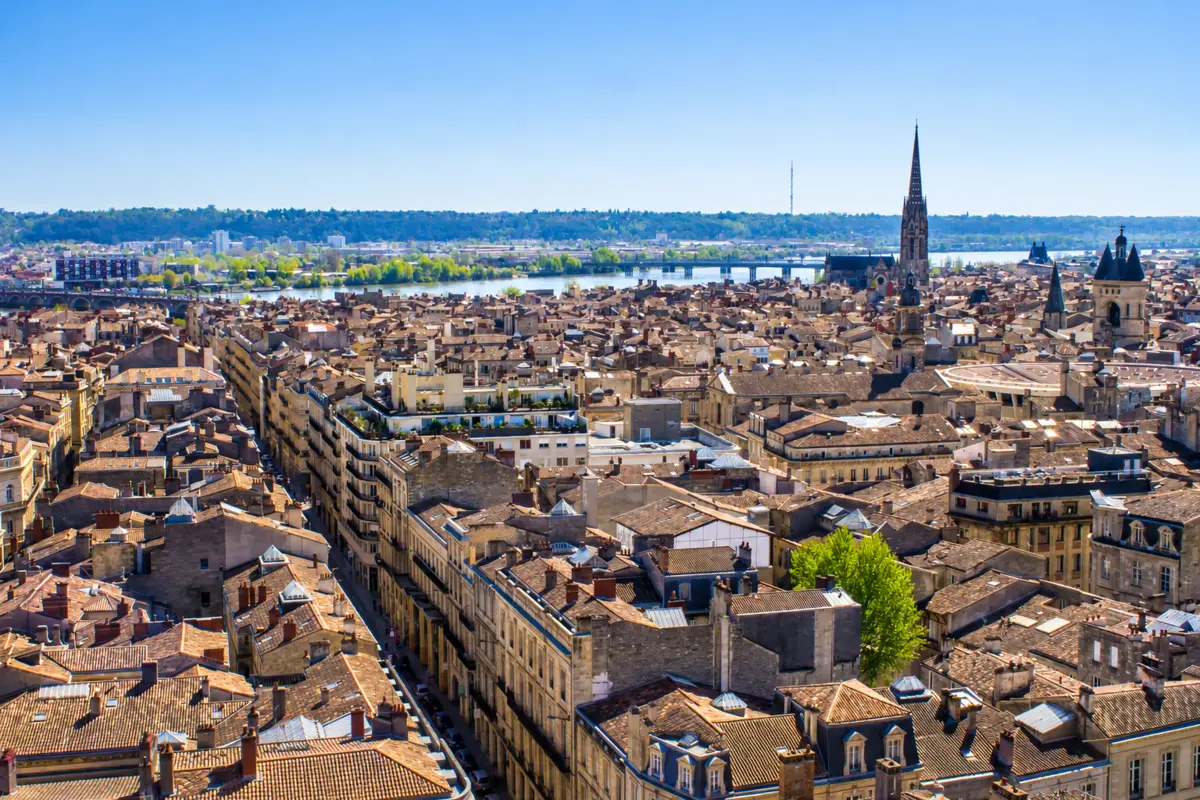
À Bordeaux, l’OIEB dresse un tableau plus contrasté selon les secteurs à fin juin 2026. L’Hypercentre affiche une vacance de seulement 4,6 %, l’Intérieur des Boulevards 3,6 %, et Bordeaux intra-muros dans son ensemble 6,2 %. Les écarts se creusent en périphérie : 10,6 % sur le secteur Sud, 12,3 % sur le secteur Ouest et jusqu’à 13,9 % sur Euratlantique, pourtant vitrine du renouveau urbain bordelais. Ici, la vacance traduit moins un désamour des investisseurs qu’un afflux de livraisons neuves encore en cours de commercialisation, un phénomène mécanique plutôt qu’un signal d’alerte.
En réalité, les deux métropoles ne jouent pas dans la même cour depuis un moment : fin 2024 déjà, Bordeaux se situait au-dessus de la moyenne des 12 métropoles régionales françaises (6,5 % contre 5,4 %), quand Toulouse restait nettement en dessous (3,9 %). Un an et demi plus tard, l’écart s’est creusé plutôt que résorbé.
Notre décryptage complet, Toulouse et Bordeaux, est à lire ici.
Dans les deux cas, la note BPCE évalue à environ deux années l’absorption théorique de l’offre immédiate dans les principales métropoles régionales, rapportée à la demande placée sur douze mois glissants. Un indicateur qui traduit, à l’échelle des régions, des marchés plus sains que certains secteurs franciliens périphériques. Il porte sur l’offre immédiate : à Bordeaux, l’offre à un an, livraisons neuves comprises, représente près de trois ans et demi d’écoulement au rythme actuel, ce qui invite à nuancer le diagnostic.
Résidentiel en bloc : -42 %, sauf pour les résidences étudiantes
Le résidentiel en bloc confirme sa traversée du désert : les volumes investis chutent de 42 % au premier semestre 2026, et aucune transaction supérieure à 50 millions d’euros n’a été enregistrée au deuxième trimestre.

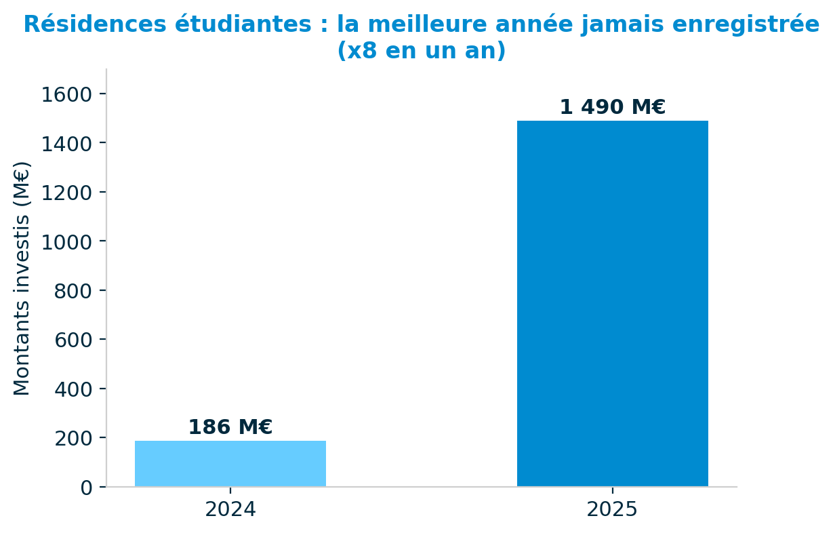
Paradoxe : les résidences étudiantes affichent dans le même temps leur meilleure année historique en 2025, avec environ 1,47 milliard d’euros investis, soit huit fois plus qu’en 2024. Ce résultat s’explique en grande partie par une transaction de plus de 500 millions d’euros au T2 2025, ce qui rend la comparaison 2026 mécaniquement défavorable (-64 %) sans traduire un désamour des investisseurs pour la classe d’actifs.
Sources : Département Études et Recherche de BPCE Solutions immobilières, Immostat.
L’ESG s’impose (doucement) dans les grilles de sélection
Interrogés sur leurs critères de sélection d’actifs, les investisseurs institutionnels citent en tête l’impact environnemental de l’utilisation du bâtiment (24 %), la rénovation des actifs en portefeuille (22 %) et les caractéristiques de construction durable (20 %). Seuls 3 % déclarent n’accorder aucune importance à l’ESG, un chiffre qui aurait dépassé 50 % il y a dix ans.

Sources : Département Études de BPCE Solutions immobilières, 39e édition du Baromètre MSCI / BPCE Solutions immobilières.
Ce mouvement s’inscrit dans un contexte réglementaire contraignant : les bâtiments résidentiels et tertiaires représentent 16 % des émissions de gaz à effet de serre françaises (émissions directes, chauffage et eau chaude, selon l’Ademe ; l’empreinte du secteur grimpe à environ un quart en intégrant la construction), et la France vise une réduction de 50 % d’ici 2030. Sur le foncier, l’objectif intermédiaire 2031 de la trajectoire Zéro Artificialisation Nette (diviser par deux la consommation d’espaces par rapport à 2011-2021, le ZAN lui-même étant visé pour 2050) ne devrait pas être atteint, un projet de loi de simplification adopté par le Sénat le 15 avril dernier étant venu assouplir le dispositif.
Les 4 transactions qui ont marqué le T2 2026
| Mois | Actif | Montant | Acquéreur |
|---|---|---|---|
| Mai | Portefeuille Proudreed (logistique) | 2,3 Md€ | Blackstone, CPP Investments |
| Avril | Pullman Paris Tour Eiffel (hôtellerie) | 430 M€ | Batipart Europe, CDC II, Société Générale Assurances, QuinSpark |
| Avril | 29-33 Champs (commerces / bureaux) | 400 M€ | Black Swan Real Estate |
| Avril | Magnetik (bureaux) | 130 M€ | Batipart Europe, Sofidy |
Ce que FIKA en retient pour vos arbitrages
Cette note confirme un mouvement de fond : les grandes catégories homogènes (« les bureaux », « le commerce ») ont vécu, l’arbitrage se joue actif par actif, avec une prime nette pour la qualité, la localisation et la performance environnementale. Pour Bordeaux et Toulouse, le signal reste favorable, à condition de savoir où se situe précisément votre actif dans cette nouvelle grille de lecture.
Vous détenez un actif tertiaire à Bordeaux ou à Toulouse et vous vous demandez s’il est temps d’arbitrer ? Nos équipes Investissement le confrontent aux données nationales et locales les plus récentes pour faire avec vous un point de situation : conserver, valoriser ou vendre. Contactez l’équipe Investissement FIKA
Sources
- BPCE Solutions immobilières, « Les dynamiques du marché immobilier : enjeux et perspectives », note présentée au dîner annuel du Club ESTP Immobilier, 22 juillet 2026.
- Immostat (volumes investis, demande placée, offre immédiate).
- 39e édition du Baromètre MSCI / BPCE Solutions immobilières (enquête auprès de 30 investisseurs institutionnels).
- CF News, Business Immo, Lettre m² (transactions du T2 2026).
- OIEB, « Les marchés de l’immobilier d’entreprise de l’aire métropolitaine bordelaise, S1 2026 ».
À lire aussi : la collecte des SCPI en 2026