Mis à jour le 29 octobre 2026 avec les données de l’OIEB au 3e trimestre 2026 (cumul sur neuf mois).
Neuf mois, 67 500 m² de bureaux placés : Bordeaux recule de 25 % sur un an, et cette fois les comptes propres n’expliquent plus rien. Dans le même temps, l’offre à un an atteint le niveau record de 311 500 m² et les loyers moyens du cœur de métropole reculent, pendant que la valeur top grimpe à 330 €. Bienvenue dans un marché à deux vitesses.
Ce qu’il faut retenir
- Bureaux : 67 500 m² placés en neuf mois (145 transactions), soit moins 25 % sur un an et moins 22 % hors comptes propres.
- Pas de reprise franche : le T3 (26 000 m²) fait jeu égal avec le T2 (26 500 m²). Le rebond du printemps s’est transformé en plateau.
- Offre record : 311 500 m² disponibles à un an, plus 50 % depuis fin 2022. Euratlantique (13,5 % de vacance) porte 44 % du neuf disponible.
- Loyers polarisés : valeur top à 330 € HT HC/m²/an en seconde main à Bordeaux, mais moyennes en repli à 220 € (neuf) et 211 € (seconde main).
- Grands entrepôts à l’arrêt : une seule transaction de plus de 5 000 m² en neuf mois, alors que l’offre a presque doublé.
Bureaux : moins 25 % en neuf mois, et l’excuse des comptes propres ne tient plus
Au 30 septembre 2026, l’aire métropolitaine bordelaise totalise 67 500 m² de bureaux placés pour 145 transactions. C’est 25 % de moins qu’à la même date en 2025 (90 500 m², 207 transactions) et 20 % de moins qu’en 2024 (84 500 m², 174 transactions).
Au premier semestre, on pouvait encore imputer une partie du repli aux opérations en compte propre. Sur neuf mois, l’argument s’épuise : zéro compte propre en 2026, contre 4 500 m² un an plus tôt. Hors comptes propres, la baisse reste de 22 %. C’est bien la demande ordinaire qui ralentit, pas seulement un effet de base.
Le découpage trimestriel confirme le diagnostic : 15 000 m² au T1, 26 500 m² au T2, 26 000 m² au T3. Le rebond du printemps n’a pas accéléré. Il s’est stabilisé à un niveau inférieur de 13 % à celui du T3 2025 (30 000 m²).
Demande placée de bureaux à Bordeaux par trimestre
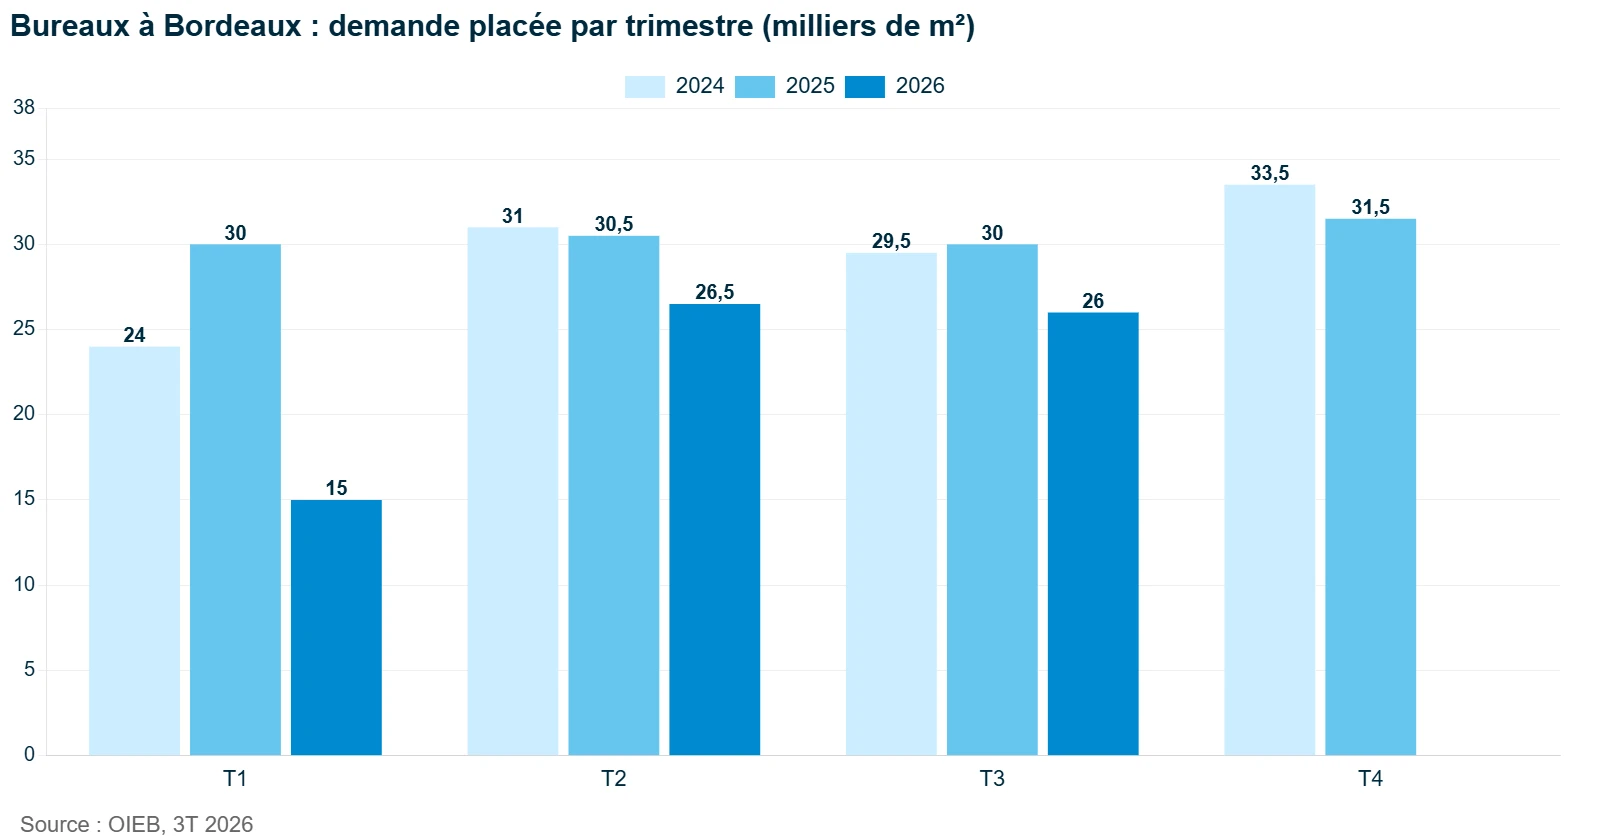
Si le T4 reproduit ce rythme, 2026 finirait autour de 93 000 m², contre 122 000 m² en 2025. C’est une projection FIKA, pas un chiffre publié, mais l’ordre de grandeur est clair : un quart de volume en moins.
Qui signe ? Des entreprises locales, plus locataires qu’acheteuses
La seconde main capte 74 % des volumes (50 500 m², 125 transactions), le neuf 26 % (17 000 m², 20 transactions). La location pèse 68 % (46 000 m²), la vente 32 % (21 500 m²).
La vente s’essouffle nettement : elle représentait 42 % des volumes à fin juin. Seuls 4 000 m² environ ont été vendus au T3. Les utilisateurs acquéreurs, qui portaient le marché au printemps, ont levé le pied.
Sur 111 transactions renseignées, 89 % relèvent d’un déménagement ou d’un développement d’entreprises déjà implantées (530 m² en moyenne). Les implantations venues d’ailleurs pèsent 6 % (7 transactions, 230 m² en moyenne), les créations 5 % (90 m²). Bordeaux reste un marché qui se réorganise entre voisins.
Surface moyenne : 470 m² (420 m² en 2025), médiane : 240 m². Une transaction sur trois se situe entre 200 et 500 m². À l’autre bout, 4 opérations de plus de 2 000 m² pèsent 17 000 m², soit un quart du volume. Quelques signatures suffisent à faire ou défaire un trimestre.
Bordeaux ville rafle 37 % de la demande, l’Ouest tient bon
La ville de Bordeaux place 25 000 m² (69 transactions), devant l’Ouest (17 000 m², 23 transactions), Euratlantique (9 500 m², 20 transactions), le Sud (7 000 m²), Nord et Bordeaux Lac (5 000 m²) et la Rive droite (4 000 m²).
Dans la ville, le quartier Bassins à Flot, Ravezies, Chartrons signe le plus gros volume (13 500 m², 14 transactions). L’Hypercentre décroche la palme du nombre (34 transactions pour 7 000 m²), devant l’Intérieur des Boulevards (3 500 m²) et Bordeaux Rive droite (1 000 m²).
311 500 m² disponibles : le stock gonfle, la vacance se polarise
L’offre à un an atteint 311 500 m² au 3T 2026, contre 289 500 m² fin 2025 et 208 500 m² fin 2022. Plus 50 % en moins de quatre ans. Le neuf en représente 30 % (92 500 m²).
Offre de bureaux disponible à un an à Bordeaux
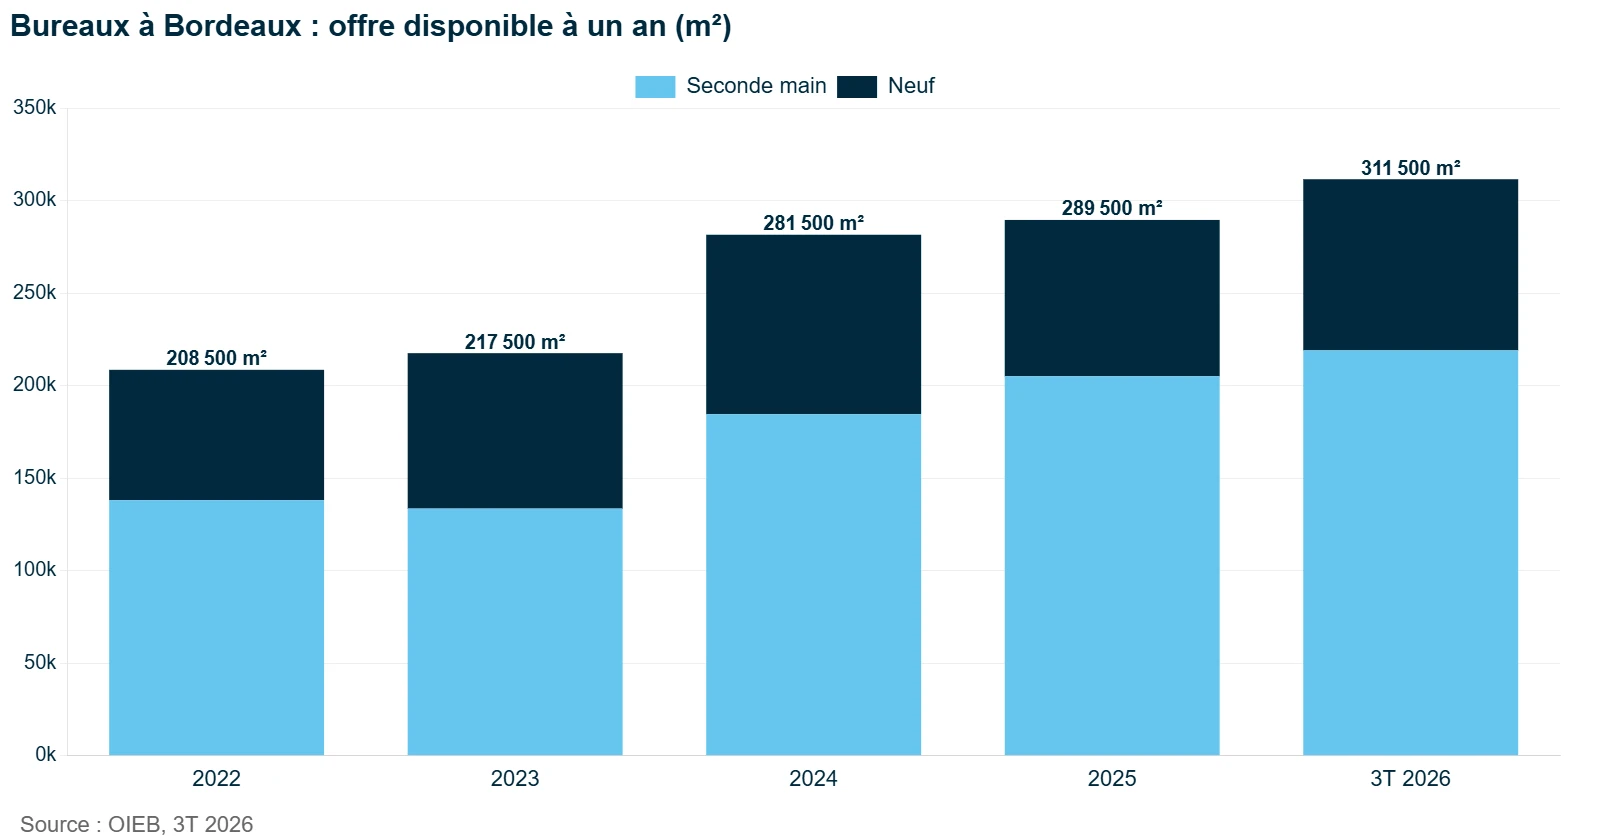
Rapportée au rythme actuel de commercialisation (environ 90 000 m² par an), cette offre représente près de 3,5 années d’écoulement. Calcul FIKA, à lire comme un ordre de grandeur.
Le neuf est très concentré : Euratlantique en porte 44 % (41 000 m²), l’Ouest 25 % (23 500 m²), Bordeaux ville 16 % (14 500 m²). En seconde main, Bordeaux ville domine (79 500 m², 36 %) devant l’Ouest (66 000 m², 30 %).
Pondérée par la taille des parcs, la vacance métropolitaine ressort autour de 8,9 % (estimation FIKA sur 3,49 millions de m²). Mais la moyenne ment par omission : selon l’adresse, l’écart va de 3,8 % à 13,5 %. Pour le détail et la comparaison avec Toulouse, voir notre analyse du taux de vacance des bureaux à Bordeaux et Toulouse.
Taux de vacance des bureaux par secteur et quartier au 3T 2026
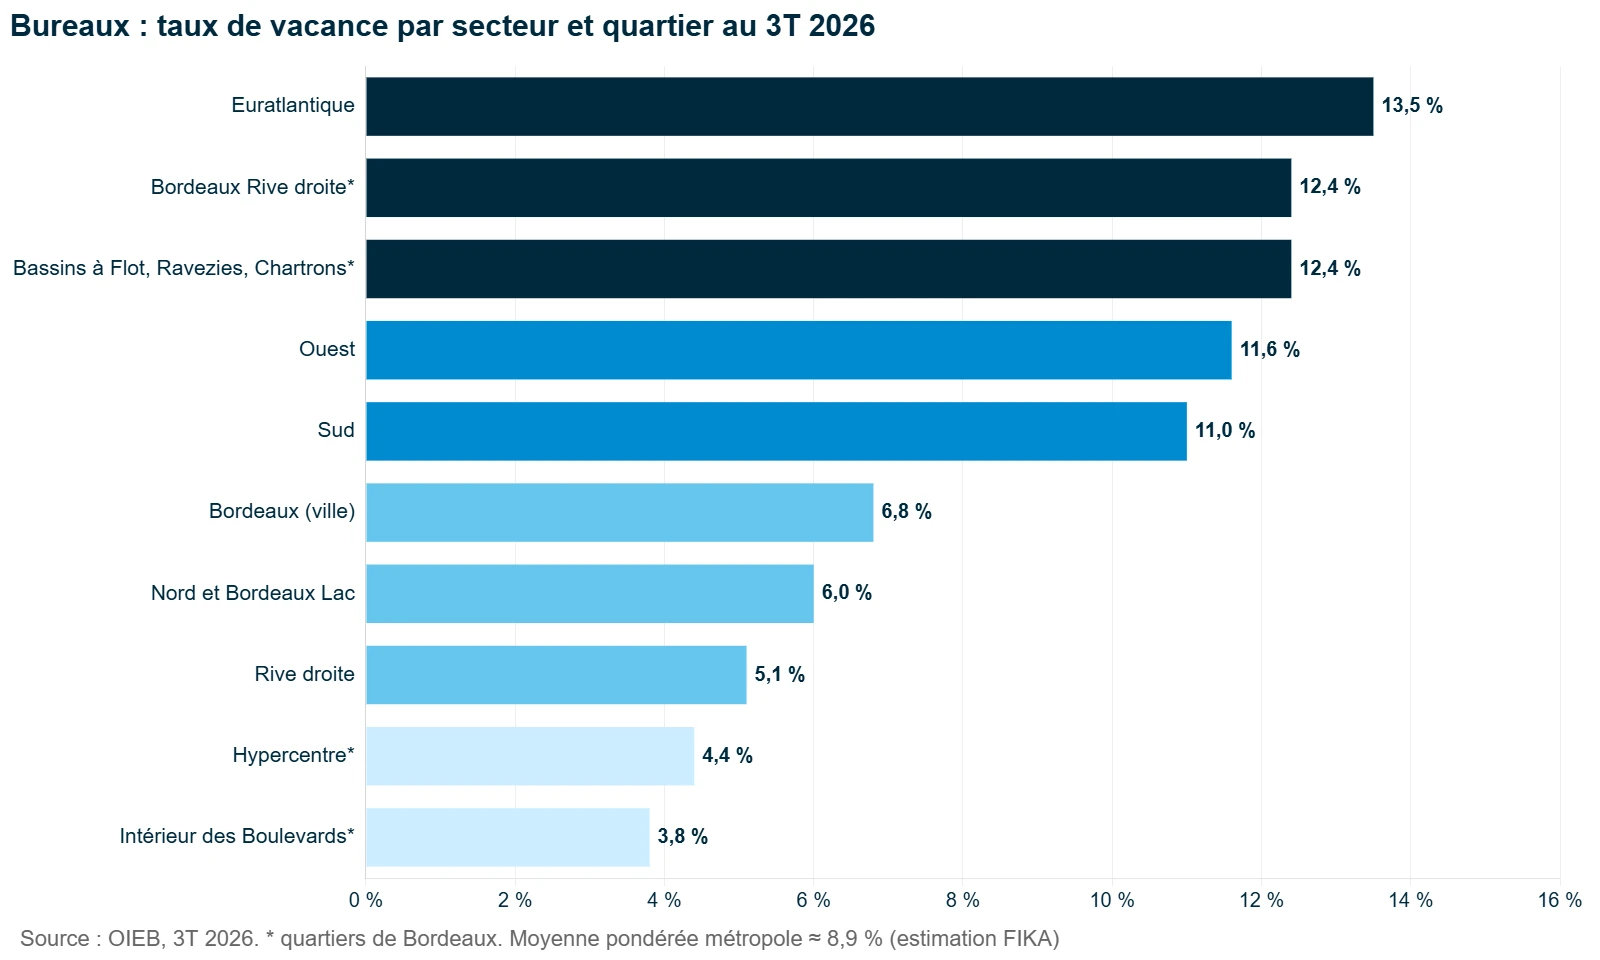
Côté tendu : Intérieur des Boulevards (3,8 %), Hypercentre (4,4 %), Rive droite (5,1 %). Côté détendu : Euratlantique (13,5 %), Bassins à Flot, Ravezies, Chartrons et Bordeaux Rive droite (12,4 % chacun), Ouest (11,6 %) et Sud (11,0 %).
Loyers : 330 € en haut de l’affiche, des moyennes qui reculent
Sur Bordeaux et le cœur d’Euratlantique, la valeur moyenne s’établit à 220 € HT HC/m²/an dans le neuf et 211 € en seconde main, toutes deux en repli par rapport à 2025 selon les courbes de l’OIEB. En périphérie : 148 € dans le neuf, 144 € en seconde main.
Le paradoxe du trimestre : la valeur top en seconde main à Bordeaux monte à 330 € (320 € au S1), pendant que les moyennes glissent. Les meilleures adresses se paient de plus en plus cher, le reste se négocie. C’est la définition même d’un marché polarisé.
Valeur prime neuve : 225 € à Euratlantique, 160 € en périphérie. L’OIEB ne retient aucune référence prime neuve à Bordeaux ville sur la période. Valeur top seconde main en périphérie : 173 €.
| Secteur ou quartier | Seconde main | Neuf | Vacance |
|---|---|---|---|
| Hypercentre | 250 € | 320 € * | 4,4 % |
| Intérieur des Boulevards | 190 € | 245 € | 3,8 % |
| Bassins à Flot, Ravezies, Chartrons | 195 € | 204 € | 12,4 % |
| Bordeaux Rive droite | 210 € | 190 € * | 12,4 % |
| Cœur Euratlantique | 225 € | 215 € | 13,5 % (secteur) |
| Euratlantique hors cœur | 165 € | 150 € * | 13,5 % (secteur) |
| Nord et Bordeaux Lac | 151 € | 170 € * | 6,0 % |
| Sud | 150 € | 155 € | 11,0 % |
| Rive droite | 146 € | 138 € | 5,1 % |
| Ouest | 132 € | 152 € | 11,6 % |
Valeurs locatives moyennes en € HT HC/m²/an. * Valeur estimée par l’OIEB. Source : OIEB, 3T 2026.
Locaux d’activités : moins 39 % affichés, moins 18 % en réalité
80 000 m² placés pour 93 transactions en neuf mois, contre 132 000 m² au 3T 2025. Le chiffre brut fait peur, mais 2025 était dopé par 50 000 m² de comptes propres. En 2026, ils ne pèsent que 12 500 m² (IKOS, SEKBAT, AQMO, Max & Vous). Hors comptes propres, le repli tombe à 18 % (67 500 m² contre 82 000 m²).
Le marché reste fragmenté : 53 % des transactions portent sur moins de 500 m², pour une surface moyenne de 760 m². La location domine (72 %), la seconde main aussi (78 %). L’Ouest capte 36 % de la demande (28 500 m²), devant Nord et Bordeaux Lac (17 000 m²) et le Sud (15 500 m²).
L’offre à un an grimpe à 314 000 m², dont 44 % de neuf, et l’Ouest en concentre à lui seul 121 000 m². Conséquence logique : les valeurs neuves se tassent, entre 84 et 105 € HT HC/m²/an, contre 92 à 115 € en 2025. En seconde main : 71 à 100 €. À la vente : 1 200 à 1 500 €/m² en seconde main, 1 200 à 1 550 €/m² dans le neuf.
Signal encourageant : 19 % des transactions renseignées sont des implantations d’entreprises extérieures à la Gironde (15 sur 80). L’attractivité exogène tient.
Entrepôts : les petits sont dynamiques, les grands sont à l’arrêt
Moins de 5 000 m² : 30 000 m² placés pour 11 transactions, plus 15 % sur un an et trois fois le niveau de 2024 (10 500 m²). 100 % seconde main, surface moyenne de 2 700 m². Nord et Bordeaux Lac en capte 40 %. L’offre progresse à 59 000 m².
Plus de 5 000 m² : 5 500 m² et une seule transaction (secteur Sud) en neuf mois. Aucune signature au T3. Pendant ce temps, l’offre a presque doublé, de 57 500 m² fin 2025 à 99 500 m². L’argument de la pénurie s’effrite : le blocage tient désormais autant à la demande qu’à l’inadéquation des produits.
Valeurs locatives : 62 à 91 € pour les entrepôts seconde main de moins de 5 000 m², 60 à 65 € pour les grands formats, 110 € pour la messagerie.
Le tableau de bord, période après période
| Indicateur | S1 2026 | 3T 2026 (9 mois) |
|---|---|---|
| Bureaux placés (cumul) | 41 500 m² * | 67 500 m² |
| Transactions bureaux | 96 | 145 |
| Offre bureaux à un an | 304 500 m² | 311 500 m² |
| Vacance Euratlantique | 13,9 % | 13,5 % |
| Vacance Intérieur des Boulevards | 3,6 % | 3,8 % |
| Valeur top seconde main Bordeaux | 320 € | 330 € |
| Locaux d’activités placés (cumul) | 53 000 m² | 80 000 m² |
| Entrepôts de plus de 5 000 m² | 5 500 m² (1 tr.) | 5 500 m² (1 tr.) |
* 42 000 m² publiés en juillet, révisés à 41 500 m² par l’OIEB dans sa publication du 3T 2026. Source : OIEB.
Nos analyses détaillées par période : le marché des bureaux à Bordeaux au T1 2026 (30 avril 2026), le bilan de l’immobilier d’entreprise à Bordeaux au 1er semestre 2026 (23 juillet 2026) et le taux de vacance des bureaux à Bordeaux et Toulouse (3 septembre 2026).
Ce que ça change pour vous d’ici fin 2026
- Preneur en périphérie ou à Euratlantique : avec 3,5 années de stock, la franchise de loyer et la participation aux travaux se négocient. Ne signez pas forcément au prix affiché.
- Preneur visant l’Hypercentre ou l’Intérieur des Boulevards : sous 5 % de vacance, les bonnes surfaces partent vite. Comptez 9 à 12 mois d’anticipation.
- Propriétaire d’un actif seconde main moyen : la moyenne recule à 211 € au cœur de métropole. Un prix d’annonce calé sur la valeur top, c’est un local vide pour deux ans.
- Investisseur logistique : les petits entrepôts sont le seul segment en croissance continue depuis trois ans. Les grands formats attendent leurs utilisateurs.
Votre loyer est-il au prix du 3T 2026 ?
Bail en fin de période, renégociation, mise en location ou arbitrage d’un actif à Bordeaux : l’équipe FIKA de l’agence de Bordeaux (51 rue de Tauzia, 05 56 72 75 76) vous positionne face aux références du 3T 2026, secteur par secteur et quartier par quartier. Contactez l’agence de Bordeaux
Sources
- OIEB (Observatoire de l’Immobilier d’Entreprise Bordeaux Métropole, animé par l’a’urba), Les marchés de l’immobilier d’entreprise de l’aire métropolitaine bordelaise, 3T 2026, version longue, publication d’octobre 2026.
- OIEB, Les marchés de l’immobilier d’entreprise de l’aire métropolitaine bordelaise, S1 2026, version longue, publication de juillet 2026.
- Calculs FIKA (signalés dans le texte) : vacance moyenne pondérée, années d’écoulement, projection annuelle 2026, volumes hors comptes propres.