Le moral des investisseurs immobiliers mondiaux frôle la neutralité au deuxième trimestre 2026, porté par les Etats-Unis et une Europe qui se stabilise doucement. La France, elle, reste scotchée en fond de classement européen avec un indice de sentiment à -32, loin derrière l’Espagne ou la Pologne. De quoi tempérer tout récit d’un rebond généralisé du marché tertiaire avant même qu’il ne s’installe.
Ce qu’il faut retenir
Un indice mondial qui s’approche enfin de la neutralité
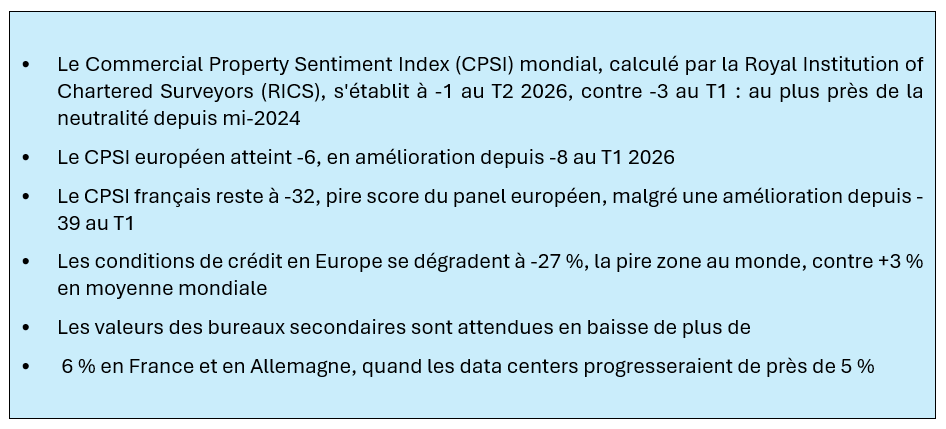
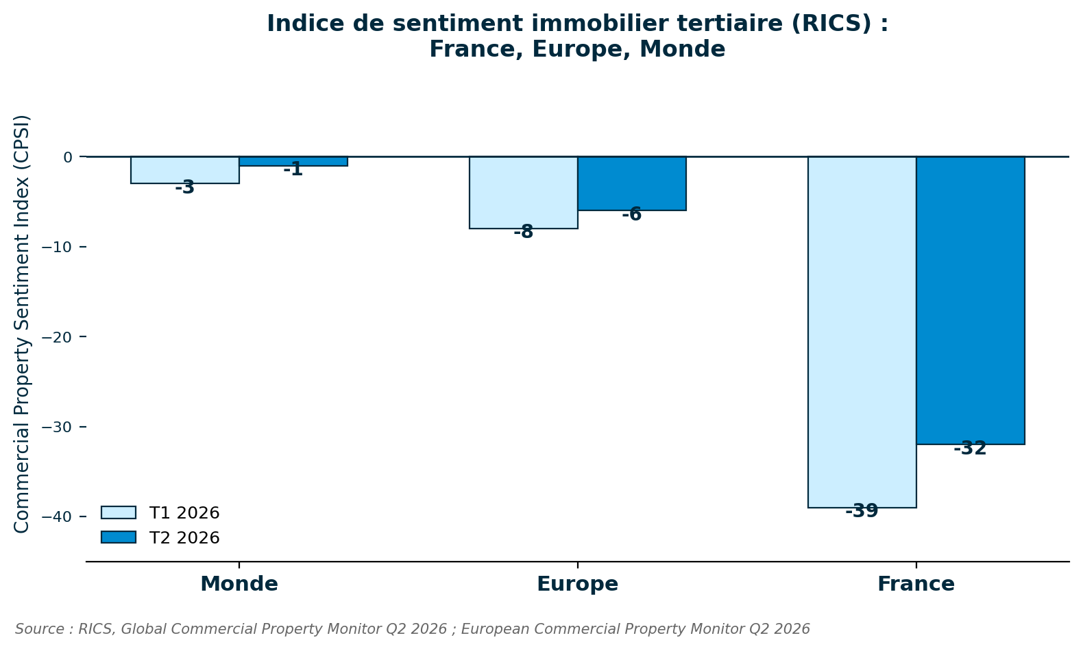
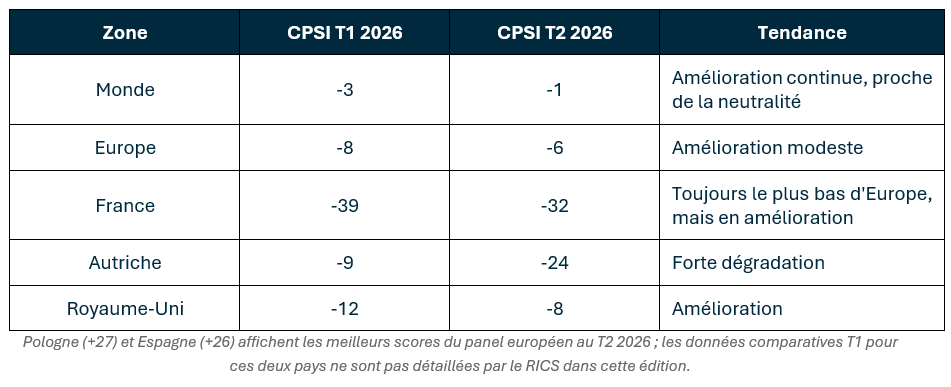
Le RICS Global Commercial Property Monitor du deuxième trimestre 2026 affiche un CPSI mondial de -1, contre -3 au premier trimestre. C’est la poursuite d’une trajectoire de raffermissement engagée depuis le second semestre 2024, malgré un accès de faiblesse lié aux tensions géopolitiques au Moyen-Orient plus tôt dans l’année.
Ce sont les Etats-Unis qui tirent la dynamique mondiale, avec un CPSI en hausse à +13 (contre +10 au T1), portant l’indice régional Amériques à +12. Le Canada bascule lui aussi en territoire légèrement positif. Le message est clair : le marché tertiaire mondial n’est plus en phase de dégradation généralisée, il est en phase de stabilisation asymétrique.
L’Europe se stabilise, mais tout le monde n’en profite pas
Au niveau européen, le CPSI remonte à -6, contre -8 au trimestre précédent. Mais cette moyenne masque une dispersion qui s’accentue plutôt qu’elle ne se résorbe. La Pologne affiche désormais le meilleur score du panel avec +27, suivie de l’Espagne à +26. Le Portugal et l’Irlande restent également en territoire nettement positif.
À l’autre extrémité, l’Autriche chute fortement à -24 (contre -9 au T1), l’Allemagne s’enfonce à -23, et la France demeure le marché le plus pessimiste du continent à -32, même si ce chiffre marque un net redressement par rapport au -39 enregistré au premier trimestre. Le Royaume-Uni, lui, s’améliore à -8 contre -12.
La France, dernière du classement, mais pas dans une impasse
Se contenter du chiffre brut serait trompeur : -32 reste le pire score d’Europe, mais la trajectoire est à l’amélioration, pas à la dégradation. Le problème structurel, en France comme dans le reste de l’Europe, se loge ailleurs : dans les conditions de crédit, qui continuent de se détériorer à -27 % au niveau européen, la zone la plus dégradée au monde, quand la moyenne mondiale reste positive à +3 %.
Conséquence directe sur l’investissement : les intentions d’achat (investment enquiries) se sont tassées à l’équilibre, contre +4 % au trimestre précédent, avec un segment bureaux qui bascule en territoire négatif à -6 % (contre +1 % au T1). Seul l’industriel-logistique continue d’attirer un intérêt investisseur ferme dans ce contexte de resserrement du crédit.
Le crédit, vrai goulot d’étranglement du marché européen
Le chiffre le plus significatif de cette édition n’est peut-être pas le CPSI lui-même, mais la mécanique qui le sous-tend : les conditions de crédit en Europe se sont encore resserrées, à -27 % au T2 2026, contre -24 % au T1 et un net balance encore positif de +15 % en toute fin d’année dernière. La bascule est brutale, et elle s’explique en grande partie par l’exposition du continent au choc inflationniste sur l’énergie, que la décision récente de la Banque centrale européenne (BCE) de relever ses taux directeurs n’a fait que confirmer.
La RICS le formule sans détour : les tensions anticipées lors de l’enquête du premier trimestre sont en train de se matérialiser. Les intentions d’investissement, qui avaient jusque-là résisté malgré la dégradation du crédit, commencent à fléchir en miroir. C’est un signal à surveiller de près pour tout porteur de projet d’acquisition qui compterait sur un effet de levier bancaire dans les prochains mois.
Perception du cycle : l’Europe hésite, la France traîne des pieds
Interrogés sur la phase du cycle dans laquelle se trouve leur marché, les professionnels européens sont plus partagés qu’au trimestre précédent. La part de ceux qui situent leur marché en début de reprise (« early upturn ») recule à 25 %, contre 30 % au T1, tandis que la proportion de ceux qui perçoivent une reprise plus avancée (« mid-upturn ») progresse à 15 % contre 10 %. La Pologne, la Hongrie et la Suisse sont les marchés où cette perception de reprise est la plus largement partagée.
La France, elle, reste à l’écart de ce mouvement de bascule vers l’optimisme. Ce décalage de perception entre les professionnels français et leurs homologues du reste du continent est cohérent avec le score CPSI national : quand une majorité de marchés européens commence à se projeter en sortie de creux, le marché tertiaire français continue de raisonner en gestion de la baisse plutôt qu’en anticipation de rebond.
Bureaux anciens : la correction de valeur continue, les data centers résistent
Sur le volet valorisation, la RICS confirme une bifurcation déjà bien identifiée sur le marché français : les valeurs des bureaux anciens sont anticipées en baisse de plus de 6 % en France et en Allemagne sur les douze prochains mois, les deux marchés les plus pessimistes du panel sur ce point. À l’inverse, les data centers devraient afficher une croissance de valeur proche de 5 % dans ces deux mêmes pays.
Ce sont deux lectures qui doivent nourrir vos arbitrages patrimoniaux : la pression baissière sur les bureaux anciens mal positionné n’est pas près de se relâcher tant que les conditions de crédit ne se détendent pas, pendant que les classes d’actifs alternatives continuent de capter la prime de rareté des investisseurs.
Ce que ça change concrètement pour un portefeuille bordelais ou toulousain
Un CPSI national à -32 ne se traduit pas de façon uniforme sur le terrain : les marchés locaux de Bordeaux et Toulouse conservent des dynamiques propres, portées par des fondamentaux économiques et démographiques que l’indice national ne capture pas. Mais il serait imprudent d’ignorer le climat général dans lequel s’inscrivent vos négociations, qu’il s’agisse d’un refinancement, d’une cession ou d’une levée de fonds auprès d’un tiers investisseur.
Concrètement, trois réflexes s’imposent dans ce contexte : challenger toute valorisation de bureau qui ne tiendrait pas compte de la pression baissière anticipée par le RICS, documenter précisément la qualité locative et énergétique d’un actif avant sa mise sur le marché pour se différencier du lot.
En résumé
Sources
RICS, « Global Commercial Property Monitor, Q2 2026 », RICS Economics.
RICS, « European Commercial Property Monitor, Q2 2026 », RICS Economics.
Glossaire
CPSI (Commercial Property Sentiment Index) : indice de sentiment du marché immobilier commercial calculé par le RICS. Moyenne non pondérée de l’indice occupants (OSI) et de l’indice investisseurs (ISI), exprimée en net balance sur une échelle de -100 à +100.
RICS (Royal Institution of Chartered Surveyors) : organisme professionnel international de référence dans l’immobilier, la construction et le foncier, à l’origine de l’enquête trimestrielle Commercial Property Monitor.
Net balance : méthode de calcul utilisée par le RICS pour ses indicateurs — la part des répondants déclarant une hausse d’une variable donnée, moins la part déclarant une baisse.
OSI (Occupier Sentiment Index) : sous-indice du CPSI mesurant le sentiment côté locataires/utilisateurs, à partir de la demande placée, du niveau des mesures d’accompagnement et des anticipations de loyers.
ISI (Investment Sentiment Index) : sous-indice du CPSI mesurant le sentiment côté investisseurs, à partir des intentions d’achat (investment enquiries), des anticipations de valeur en capital et de l’offre de biens à la vente.
BCE (Banque centrale européenne) : institution en charge de la politique monétaire de la zone euro, dont les décisions de taux directeurs influencent directement les conditions de crédit immobilier.
Early upturn / mid-upturn : catégories utilisées dans l’enquête RICS pour désigner la phase du cycle immobilier perçue par les répondants — respectivement « début de reprise » et « reprise avancée ».