Les locaux de loisirs à Toulouse constituent désormais un segment de marché à part entière. L’aire d’attraction compte aujourd’hui 247 salles de sport et de loisirs. De plus, leur nombre a progressé de 13 % par an durant la dernière décennie. Padel, fitness, escape game et laser game absorbent des volumes que le retail classique ne demande plus. Ainsi, ces activités redessinent la demande sur des typologies d’actifs jusqu’ici secondaires. Pour les propriétaires de friches commerciales et d’entrepôts obsolètes, cette nouvelle classe de locataires devient incontournable.
Ce qu’il faut retenir
Locaux de loisirs à Toulouse : un secteur qui grossit quatre fois plus vite que le commerce classique
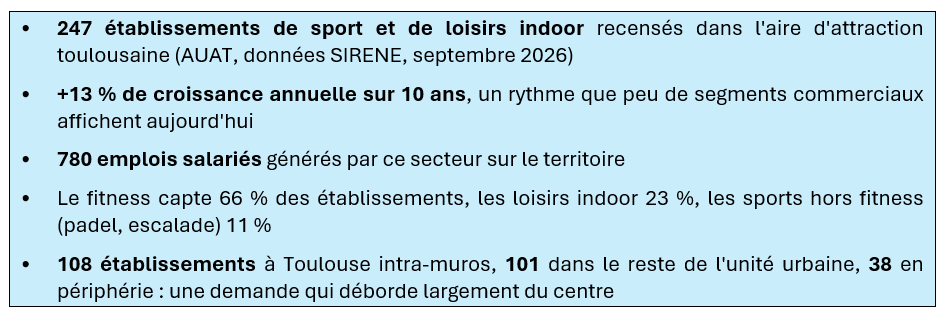
Le chiffre mérite d’être posé sans détour : les créations d’établissements progressent de 13 % par an en moyenne sur dix ans. Ainsi, l’aire d’attraction toulousaine atteint 247 salles de sport et de loisirs en 2025-2026. Ce rythme tranche avec celui du commerce de détail traditionnel. En effet, les segments les plus exposés au e-commerce naviguent plutôt entre stagnation et repli.
L’AUAT a produit ce recensement à partir des données SIRENE. Elle dénombre 780 emplois salariés associés à l’économie du loisir et du sport indoor. Il ne s’agit donc plus d’un phénomène de niche. Ce marché locatif possède ses propres besoins immobiliers et ses propres zones de chalandise. De plus, il attire désormais des investisseurs spécialisés.
Fitness, loisirs, sport : trois familles, trois besoins immobiliers différents
Fitness : des cellules commerciales de taille moyenne
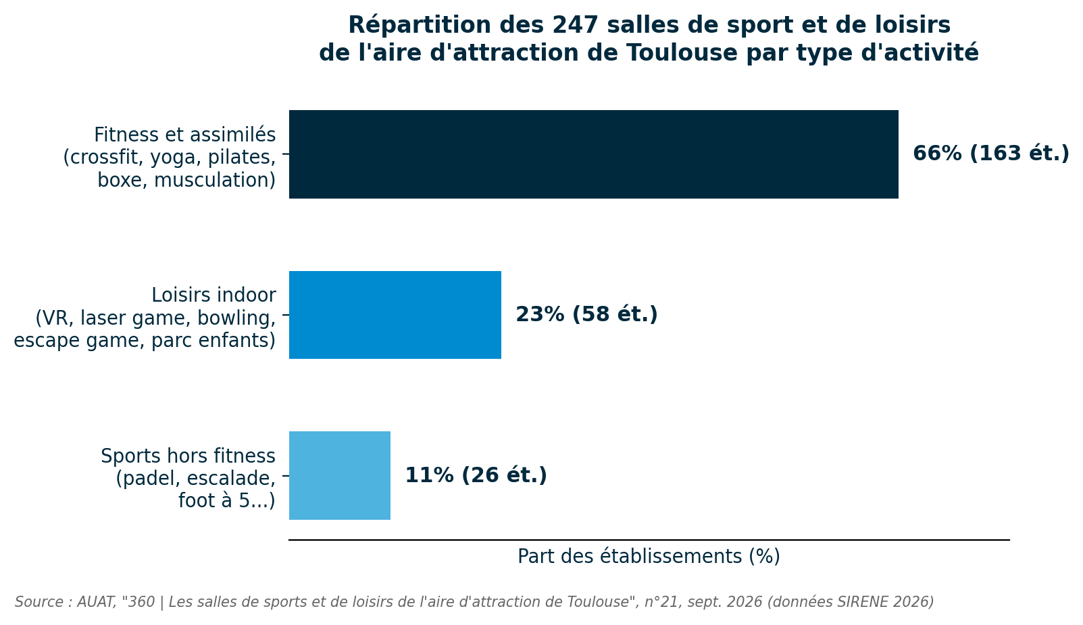
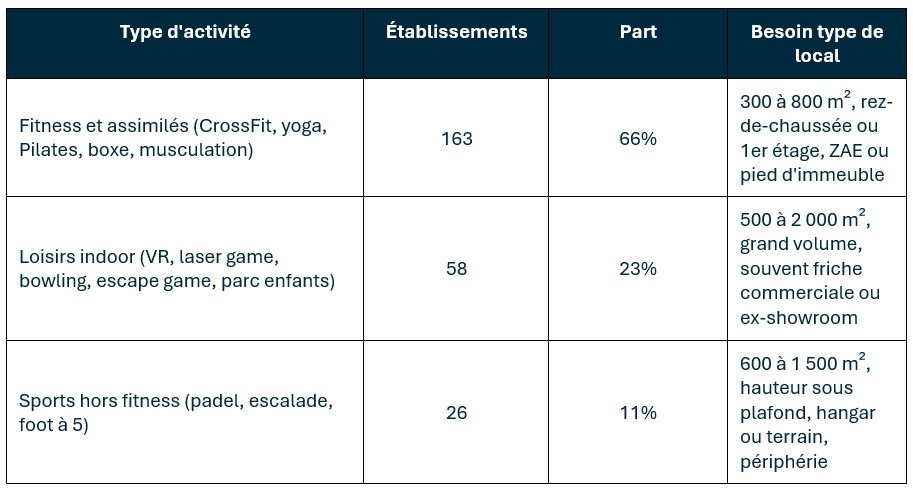
Le fitness et les activités assimilées représentent 163 établissements, soit 66 % du parc recensé. Cette famille comprend notamment le crossfit, le yoga, le pilates, la boxe et la musculation. C’est le segment le plus mature. Toutefois, il consomme aussi beaucoup de cellules commerciales de taille moyenne. Les opérateurs recherchent généralement 300 à 800 m², en pied d’immeuble ou en zone d’activité économique. Enfin, ils ont besoin de visibilité et de stationnement à proximité.
Loisirs indoor : une demande de grands volumes
Les loisirs indoor au sens large regroupent 58 établissements, soit 23 % du total. Ils comprennent notamment la réalité virtuelle, le laser game, le bowling, l’escape game et les parcs pour enfants. Ce segment pousse le plus fort sur les grands volumes. Ainsi, il recherche souvent 500 à 2 000 m². Les opérateurs occupent d’anciennes surfaces commerciales, des ex-showrooms automobiles ou des entrepôts reconvertis en périphérie.
Padel et escalade : des contraintes techniques fortes
Enfin, les sports hors fitness représentent 26 établissements, soit 11 % du parc. Le padel arrive au premier rang, devant l’escalade et le foot à 5. Ces activités imposent les contraintes techniques les plus fortes. Elles exigent une hauteur sous plafond importante, un hangar adapté ou un terrain disponible. Par conséquent, elles s’implantent souvent en périphérie, faute d’offre adaptée en zone dense.
Le cas particulier du padel, révélateur d’une tension plus large
Le padel mérite un paragraphe à part, tant sa progression tranche avec le rythme du reste du marché commercial. Le sport s’est installé en France en quelques années à peine, et la demande de nouveaux clubs dépasse très largement l’offre de terrains disponibles dans les zones les mieux desservies. Résultat : des opérateurs prêts à s’engager sur des baux commerciaux longs (9 ans fermes, voire davantage) pour sécuriser un foncier adapté, avec des niveaux de loyer qui n’ont plus rien à envier à certaines enseignes de retail classique sur des emplacements comparables.
Cette tension sur le padel illustre un phénomène plus général : les opérateurs de loisirs sportifs sont aujourd’hui parmi les rares preneurs capables d’absorber rapidement des surfaces qui stagnaient depuis des mois sur le marché, à condition que la hauteur sous plafond et l’accessibilité poids lourds pour la livraison des structures soient au rendez-vous. Un critère technique simple, mais qui élimine d’office une bonne partie du parc commercial ancien.
Pourquoi Toulouse, et pourquoi maintenant
La démographie toulousaine, jeune, active, portée par les filières aéronautique et tech, nourrit une demande de loisirs de proximité que les commerces traditionnels ne captent plus de la même façon. Le budget loisirs des ménages s’est recomposé depuis la crise sanitaire : moins de dépense contrainte, plus d’expérience et de pratique sportive encadrée près du domicile ou du lieu de travail.
Cette dynamique n’est pas propre à Toulouse, mais elle y est particulièrement lisible parce que le territoire combine une aire urbaine dense et un tissu de communes périphériques en forte croissance, exactement le terrain de jeu où ce type d’activité s’implante le mieux : suffisamment de population pour la fréquentation, suffisamment de foncier disponible pour les surfaces recherchées.
La répartition géographique confirme ce constat : sur les 247 établissements recensés, 108 se situent à Toulouse intra-muros, mais 101 se répartissent dans le reste de l’unité urbaine et 38 en dehors, dans l’aire d’attraction élargie. Autrement dit, plus de la moitié de l’offre s’est déjà installée hors du centre-ville, là où le foncier commercial reste disponible et où les opérateurs peuvent capter une clientèle de proximité sans subir les loyers de l’hypercentre.
Un candidat sérieux pour les friches commerciales et les entrepôts obsolètes
C’est là que le sujet rejoint directement les problématiques que nous traitons au quotidien avec France Transactions. Un local commercial vacant depuis plusieurs mois, un ex-showroom devenu difficile à commercialiser en l’état, un entrepôt périphérique trop excentré pour la logistique du dernier kilomètre : ce sont précisément les actifs que ce nouveau segment de locataires recherche, et qu’il paie correctement parce que l’offre adaptée reste rare.
Pour un propriétaire ou un investisseur assis sur ce type de bien, le repositionnement vers le sport et le loisir indoor n’est plus une option marginale. C’est une piste de commercialisation à challenger systématiquement avant d’accepter une décote sur un usage commercial classique qui, lui, continue de se contracter.
Du côté des investisseurs, cette classe de locataires présente un profil de risque particulier qu’il faut regarder les yeux ouverts : des enseignes souvent jeunes, parfois en franchise ou en création pure, avec un historique financier limité. La contrepartie, c’est un taux d’effort locatif généralement plus confortable que le commerce traditionnel, et une clientèle de proximité peu sensible à la concurrence du e-commerce. L’analyse de solvabilité du preneur et la solidité du montage juridique du bail (garanties, caution, éventuelle franchise du réseau) restent donc un passage obligé avant toute commercialisation vers ce type d’opérateur.
En résumé
Sources
AUAT, « 360 | Les salles de sports et de loisirs de l’aire d’attraction de Toulouse », n°21, septembre 2026 — données SIRENE 2026, traitement AUAT juin 2026.