Au premier semestre 2026, les SCPI ont collecté 2,2 milliards d’euros nets, en hausse de 2,5 % sur un an. Le chiffre est stable, presque rassurant. Il masque pourtant un déséquilibre structurel : depuis 2023, l’essentiel de cet argent français ne finance plus l’immobilier français. Pour les marchés de Bordeaux et Toulouse, la question n’est plus de savoir si la collecte repart, mais où elle atterrit.
Ce qu’il faut retenir
- La collecte nette des SCPI atteint 2,2 Md€ au S1 2026 (+2,5 % sur un an) ; la collecte brute se stabilise, elle, sur un rythme annualisé de 5,6 Md€, proche du niveau de 2018.
- La stratégie « diversifiée » capte 70,9 % de la collecte brute, contre 21,5 % pour les bureaux : la France redevient un sous-jacent minoritaire dans les portefeuilles.
- Environ 80 % de la collecte nette des SCPI a été investie hors de France en 2025, contre 20 % sur le marché hexagonal.
- Le taux de distribution semestriel reste stable à 2,30 % (2,29 % au S1 2025), mais 53 % des SCPI ont réduit leur acompte de 14 % en moyenne.
- La valeur des parts en attente recule de 31 % depuis fin 2025, une amélioration en trompe-l’œil liée aux suspensions temporaires de variabilité du capital de 11 SCPI.
Collecte SCPI au S1 2026 : une stabilisation plutôt qu’un rebond
Les chiffres publiés le 5 août 2026 par l’ASPIM et l’IEIF sont sans ambiguïté sur un point : la fuite en avant des années 2019-2022 est terminée. La collecte brute des SCPI s’établit à 2,7 milliards d’euros au premier semestre 2026, en hausse de seulement 2,6 % sur un an. Au deuxième trimestre, elle recule même de 5,1 % par rapport au trimestre précédent, à 1,3 milliard d’euros.
Sur douze mois glissants, le rythme annualisé de collecte brute se stabilise autour de 5,6 milliards d’euros. Philippe Depoux, président de l’ASPIM, situe ce niveau proche de celui enregistré en 2018, soit avant le cycle de croissance exceptionnel qui a suivi. Traduction pour qui investit dans la pierre depuis plus d’un cycle : les SCPI reviennent à une collecte de croisière, pas à un boom.
La collecte nette, elle, ressort à 2,2 milliards d’euros au S1 2026 (+2,5 % sur un an), mais avec un net ralentissement trimestriel : 1,1 milliard au T2 contre 1,2 milliard au T1, soit -7,4 % en variation trimestrielle. Le marché secondaire, de son côté, reste actif avec 489 millions d’euros de parts échangées ou de demandes de rachat compensées, soit 18 % de la collecte brute semestrielle.
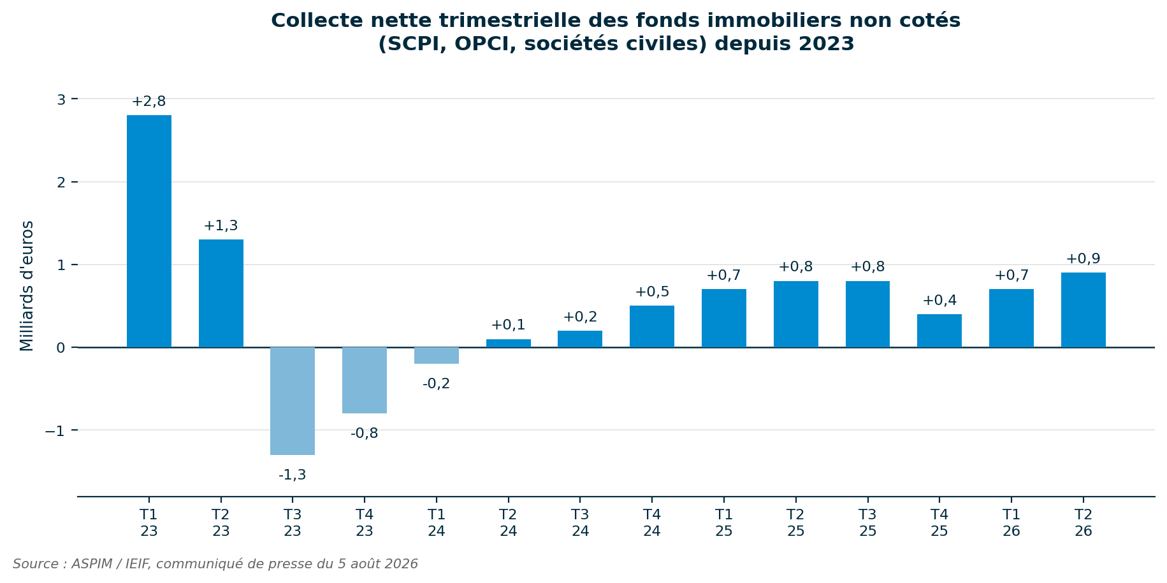
Collecte nette trimestrielle des fonds immobiliers non cotés (SCPI, OPCI, sociétés civiles) — Source : ASPIM / IEIF, 5 août 2026
Où va vraiment l’argent des épargnants
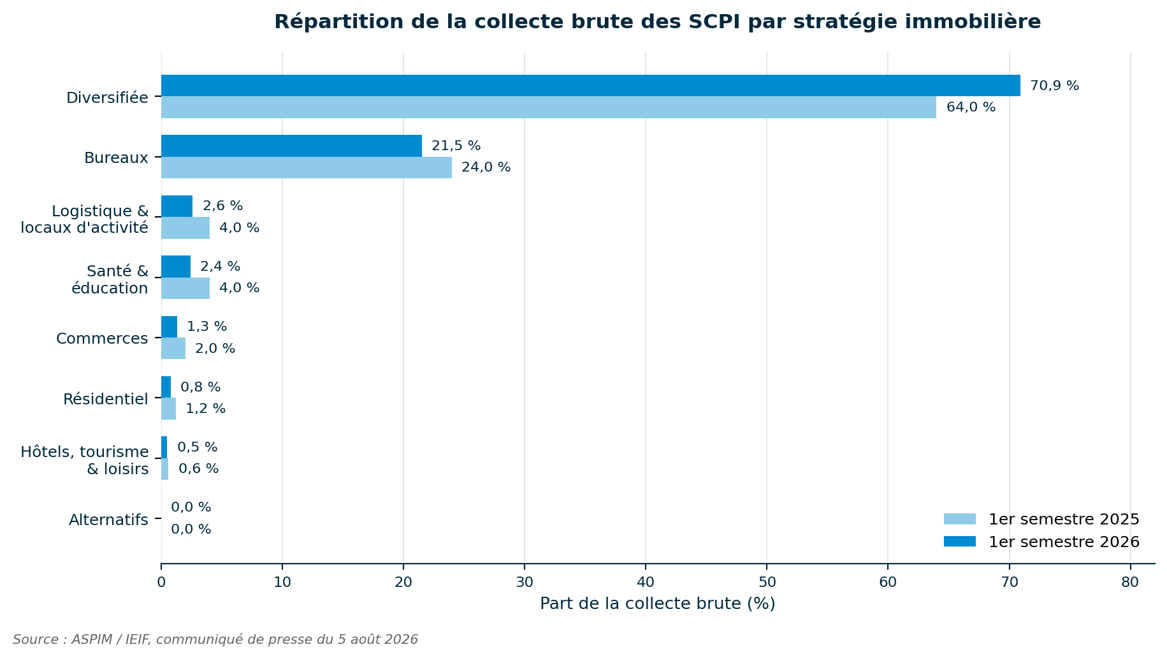
C’est le point que les communiqués institutionnels évoquent rarement en ces termes : la collecte brute se concentre à 70,9 % sur les SCPI à stratégie « diversifiée », loin devant les SCPI à prépondérance bureaux (21,5 %). Un an plus tôt, au premier semestre 2025, la répartition était déjà proche (64,0 % / 24,0 %), mais l’écart continue de se creuser en faveur de la diversification.
Cette diversification n’est pas neutre géographiquement. Elle sert, dans la plupart des cas, à justifier des allocations hors de France. Sur les 4,5 milliards d’euros de collecte nette des SCPI en 2025, 80 % ont été investis dans le reste de l’Europe et seulement 20 % sur le marché hexagonal, un phénomène qui s’est accentué depuis 2023 et qui prive les marchés régionaux français, dont Bordeaux et Toulouse, d’une source de capitaux qui avait joué un rôle déterminant dans les cycles précédents.
Dix SCPI ont à elles seules concentré les deux tiers de la collecte nette 2025. Ce sont donc quelques sociétés de gestion, aux stratégies d’allocation largement paneuropéennes, qui pèsent sur la disponibilité de capitaux pour l’investissement en immobilier d’entreprise en région. Pour un investisseur institutionnel cherchant à céder un actif de bureaux à Bordeaux ou à Toulouse, le carnet d’acheteurs SCPI s’est mécaniquement rétréci.
Côté rendement, la stabilité affichée masque des écarts. Selon l’ASPIM et l’IEIF (communiqué du 5 août 2026), le taux de distribution pondéré ressort à 2,30 % au premier semestre 2026, contre 2,29 % un an plus tôt. Mais 53 % des SCPI ont réduit leur acompte semestriel, de 14 % en moyenne, quand 47 % l’ont maintenu ou relevé. Les baisses touchent d’abord les véhicules exposés aux bureaux franciliens, où départs de locataires et renégociations pèsent sur les loyers encaissés.
Liquidité : l’amélioration ne dit pas tout
Second sujet que le communiqué de l’ASPIM prend soin de nuancer lui-même : la liquidité des parts. Au 30 juin 2026, la valeur des parts en attente s’élève à 1,9 milliard d’euros, soit 2,2 % de la capitalisation du marché, en baisse de 31 % depuis le 31 décembre 2025, soit environ 870 millions d’euros de moins.
Ce chiffre pourrait laisser croire à un dégel généralisé du marché secondaire. Il faut le lire autrement. Pour les onze SCPI ayant suspendu temporairement la variabilité de leur capital depuis le début de l’année 2026 (environ 12 % de la capitalisation totale du marché), la baisse des parts en attente d’environ 1,2 milliard d’euros résulte intégralement de la réinitialisation de leurs carnets d’ordres et de la mise en place de marchés secondaires. À l’inverse, la valeur des parts en attente des SCPI restées à capital variable a continué de progresser, d’environ 330 millions d’euros depuis le début de l’année.
Autrement dit : une partie du marché a « remis les compteurs à zéro » par décision de gestion, l’autre partie continue de voir s’accumuler des ordres de vente non exécutés. La capitalisation totale des SCPI recule de 3 % sur le trimestre et de 1 % sur un an, à 86 milliards d’euros.
OPCI et sociétés civiles : la décollecte s’apaise, sans repartir
Les deux autres véhicules grand public confirment la même tendance de fond : une stabilisation prudente plutôt qu’un rebond. Les OPCI grand public affichent une décollecte de 337 millions d’euros au S1 2026, en recul de 53 % par rapport au second semestre 2025. Leur actif net s’établit à 10,5 milliards d’euros au 30 juin 2026, en repli de 11 % sur un an, pour une performance globale nulle sur le semestre (0,0 %).
Les sociétés civiles en unités de compte immobilières, distribuées via l’assurance-vie, enregistrent une décollecte de 265 millions d’euros, en amélioration de 45 % par rapport au second semestre 2025 mais plus du double de celle du premier semestre 2025. Leur performance globale ressort à -1,6 % sur le semestre, contre -0,5 % à fin mars 2026, un signal que la valorisation de ces portefeuilles continue de s’ajuster à la baisse, notamment sur leur poche bureaux.
Pour les acteurs régionaux, ce panorama confirme que l’épargne immobilière grand public dans son ensemble (SCPI, OPCI, sociétés civiles) reste en phase défensive. Aucun de ces trois canaux ne joue aujourd’hui le rôle de moteur qu’il a pu tenir entre 2019 et 2022 sur les marchés d’investissement tertiaire en région.
Chiffres clés à retenir
| Indicateur | Valeur S1 2026 |
|---|---|
| Collecte brute des SCPI (S1 2026) | 2,7 Md€ (+2,6 % sur un an) |
| Collecte nette des SCPI (S1 2026) | 2,2 Md€ (+2,5 % sur un an) |
| Rythme annualisé de collecte brute (12 mois glissants) | ≈ 5,6 Md€ |
| Part de la collecte captée par les SCPI diversifiées | 70,9 % |
| Part de la collecte SCPI 2025 investie hors de France | ≈ 80 % |
| Parts en attente au 30/06/2026 | 1,9 Md€ (2,2 % de la capitalisation) |
| Capitalisation totale des SCPI | 86 Md€ (−1 % sur un an) |
Ce que ça change pour l’investissement à Bordeaux et Toulouse
Trois enseignements concrets pour les acteurs locaux de l’immobilier d’entreprise.
D’abord, la concurrence à l’achat sur les actifs tertiaires bordelais et toulousains reste structurellement affaiblie tant que les gestionnaires de SCPI continuent d’arbitrer à 80 % hors de France.
Ensuite, la préférence pour la diversification (au détriment du mono-sectoriel bureaux) signifie que les actifs génériques, mal positionnés ESG ou situés en périphérie moins qualitative, ont de moins en moins de chances d’intéresser une SCPI en quête de rendement pondéré. Les actifs prime, en revanche, restent recherchés par les véhicules qui maintiennent une poche française.
Enfin, la baisse de la valeur des parts en attente, réelle mais partiellement artificielle, ne doit pas être interprétée comme un signal de reprise généralisée de la collecte vers la France. Les huit projets de création de SCPI recensés depuis le début de l’année pourraient in fine redonner de l’oxygène au marché, à surveiller d’ici la fin de l’année.
Vous cédez ou cherchez à acquérir un actif tertiaire à Bordeaux ou Toulouse ?
Nos équipes FIKA analysent avec vous le positionnement de votre actif face à une base d’investisseurs élargie, au-delà des seuls flux SCPI. Parlons de votre projet
Sources
À lire aussi : investir en direct plutôt qu’en SCPI
Exemple d’opération FIKA : l’arbitrage d’une SCPI à Toulouse