Chiffres à jour : les derniers chiffres du marché bordelais (bureaux, locaux d’activité et entrepôts, 3T 2026) sont dans notre analyse du marché de l’immobilier d’entreprise à Bordeaux.
Au premier semestre 2026, l’aire métropolitaine bordelaise a placé 41 500 m² de bureaux (moins 31 % sur un an) et 83 500 m² de locaux d’activités et d’entrepôts (moins 40 %). L’essentiel du repli tient à la disparition des grandes opérations en compte propre, pendant que l’offre continue de se reconstituer sur presque tous les segments. Voici la lecture complète du semestre, compartiment par compartiment et quartier par quartier, à partir des données de l’Observatoire de l’Immobilier d’Entreprise Bordelais (OIEB).
Ce qu’il faut retenir
- Le repli en volume sur tous les compartiments (hors petits entrepôts) est réel, mais très largement imputable à la disparition des grandes opérations en compte propre qui avaient artificiellement gonflé le S1 2025.
- Le nombre de transactions et la surface moyenne confirment un marché qui se recentre sur des projets plus petits, mieux calibrés, portés à 75-89 % par des entreprises déjà implantées sur le territoire.
- L’offre continue de progresser sur tous les compartiments, ce qui consolide un rapport de force globalement favorable aux preneurs, à l’exception notable des grands entrepôts (aucun actif classe A disponible) et de certains quartiers bordelais en tension (Hypercentre, Intérieur des Boulevards).
- Les valeurs locatives restent globalement stables voire orientées à la hausse sur les meilleurs emplacements, avec une convergence progressive entre neuf et seconde main en périphérie, portée par les obligations de rénovation énergétique.
- Le segment des petits entrepôts (moins de 5 000 m²) est le seul en croissance continue depuis trois ans, un signal à suivre de près pour toute stratégie d’investissement logistique sur la métropole bordelaise.
S1 2026 : moins 31 % de bureaux placés, une offre qui continue de gonfler
Avant d’entrer dans le détail par compartiment de marché, voici les indicateurs qui résument à eux seuls la tonalité du S1 2026 : un marché en repli en volume mais pas en qualité, une offre qui continue de se reconstituer, et des valeurs locatives qui tiennent globalement bon.
Trois idées à retenir avant de plonger dans le détail. D’abord, le repli des volumes est réel mais très largement mécanique : il reflète la disparition d’opérations exceptionnelles en compte propre plutôt qu’une contraction de la demande ordinaire. Ensuite, la qualité de la demande reste au rendez-vous : entre 75 et 89 % des transactions, selon le compartiment, sont portées par des entreprises déjà implantées localement qui déménagent ou se développent, un signal de confiance dans le tissu économique bordelais. Enfin, l’offre continue de se reconstituer sur presque tous les segments, ce qui maintient un rapport de force globalement favorable aux preneurs, à l’exception des grands entrepôts et de quelques quartiers bordelais en tension.
Sur l’ensemble des locaux d’activités et entrepôts, la demande placée du semestre atteint 83 500 m², contre 139 000 m² au S1 2025, soit un repli de près de 40 %. Sur les bureaux, le repli est du même ordre : 41 500 m² placés contre 60 500 m² un an plus tôt, soit environ moins 31 %. Dans les deux cas, la baisse s’explique moins par une désaffection du marché que par la disparition des grandes opérations en compte propre qui avaient gonflé artificiellement les deux exercices précédents. Nous détaillons ce point compartiment par compartiment dans les sections suivantes.
Un mot, avant d’entrer dans le détail, sur la méthode. Les chiffres présentés ici sont ceux publiés par l’OIEB (Observatoire de l’Immobilier d’Entreprise Bordelais, animé par l’agence d’urbanisme a’urba) pour le premier semestre 2026, et couvrent l’ensemble de l’aire métropolitaine bordelaise. Les volumes de demande placée intègrent, sauf mention contraire, les transactions en location comme en vente, ainsi que les opérations réalisées en compte propre lorsqu’elles sont identifiées. L’offre disponible correspond aux surfaces vacantes ou libérables dans un délai d’un an, neuves comme de seconde main. Les valeurs locatives sont exprimées en euros hors taxes et hors charges par mètre carré et par an.
Locaux d’activités et entrepôts : moins 40 % en volume, les petits entrepôts en forme
1.1 Une demande placée en net repli, mais un marché qui se recentre
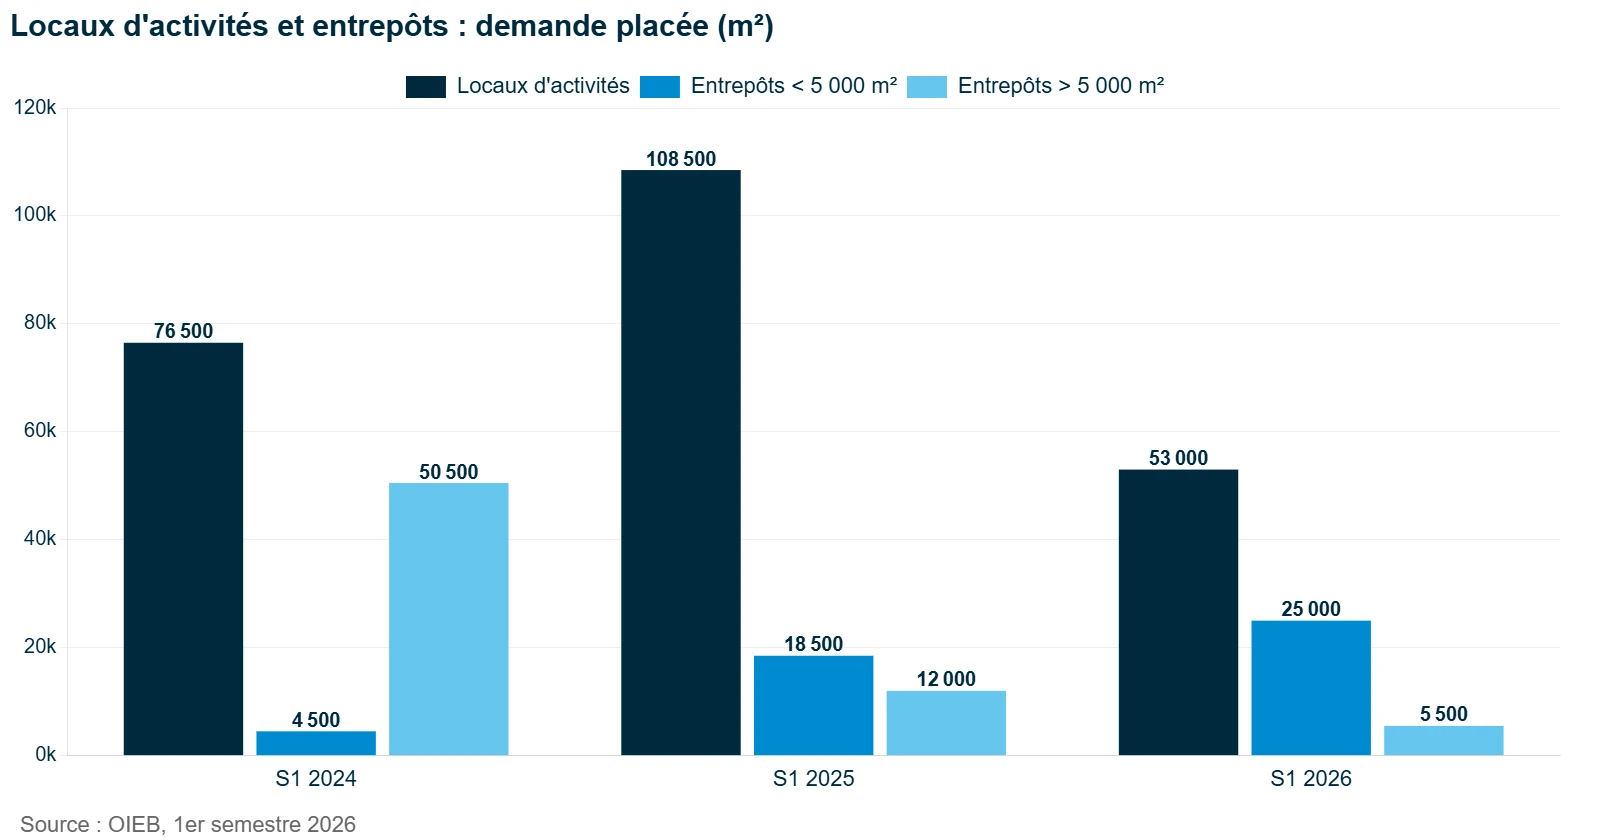
Le marché des locaux d’activités enregistre 53 000 m² placés pour 62 transactions au premier semestre 2026, contre 108 500 m² au S1 2025 (79 transactions) et 76 500 m² au S1 2024 (89 transactions). La chute est spectaculaire en apparence : moins 51 % sur un an. Mais le S1 2025 avait été gonflé par 47 000 m² de transactions en compte propre, un chiffre hors norme qui ne reflétait en rien la demande locative ou d’acquisition ordinaire. Une fois ce biais neutralisé, le marché locatif et transactionnel classique des locaux d’activités recule plus modestement, d’environ 25 % par rapport à sa moyenne récente, ce qui reste cohérent avec un cycle de normalisation après deux années particulièrement actives.
Le nombre de transactions (62) recule lui aussi nettement (79 au S1 2025, 89 au S1 2024), ce qui n’empêche pas de constater que le marché continue de tourner, avec des opérations de taille plus modeste. La surface moyenne des transactions s’établit d’ailleurs à 750 m², contre 870 m² en 2025, preuve que les entreprises calibrent leurs projets avec davantage de rigueur.
Le segment des entrepôts de moins de 5 000 m² est le seul à afficher une croissance sur la période : 25 000 m² placés pour 9 transactions, contre 18 500 m² au S1 2025 et seulement 4 500 m² au S1 2024. Cette progression continue traduit un regain d’intérêt pour les formats intermédiaires de stockage et de logistique urbaine, en cohérence avec la structuration progressive du dernier kilomètre sur la métropole bordelaise.
À l’inverse, les entrepôts de plus de 5 000 m² s’effondrent : 5 500 m² placés pour une seule transaction, contre 12 000 m² au S1 2025 et 50 500 m² au S1 2024. Le marché des grands entrepôts bordelais souffre d’un déficit chronique d’offre qualitative : aucun entrepôt de classe A n’était disponible sur le semestre, et aucun compte propre n’est venu compenser l’attentisme des utilisateurs. C’est clairement le point noir du semestre sur ce compartiment.
1.2 Répartition par type de produit et par taille
Sur les locaux d’activités, la seconde main continue de dominer très largement le marché avec 72 % des volumes (32 500 m², 44 transactions) contre 28 % pour le neuf (12 500 m², 16 transactions). La location représente 77 % de la demande placée (34 500 m²), contre 23 % pour la vente (10 500 m²), une répartition stable et cohérente avec un marché dominé par les PME régionales.
Par tranche de surface, la fragmentation du marché des locaux d’activités est manifeste : 55 % des transactions portent sur moins de 500 m², un chiffre qui confirme la prédominance des petites structures artisanales et industrielles locales. Seules deux transactions ont dépassé les 5 000 m² sur le semestre entier, pour un cumul de 7 000 m². Deux comptes propres ont par ailleurs été enregistrés pour 8 000 m², portés par IKOS et SEKBAT.
Cette fragmentation n’est pas une nouveauté bordelaise, elle caractérise structurellement le marché des locaux d’activités dans la plupart des métropoles régionales françaises, où le tissu économique reste dominé par des PME et des artisans dont les besoins immobiliers, par nature, restent modestes en surface. Ce qui change en revanche, semestre après semestre, c’est la proportion de neuf dans les transactions : à 28 % au S1 2026, elle reste inférieure à la moyenne observée sur le marché des bureaux (31 %), un écart qui s’explique par un parc de locaux d’activités globalement plus ancien et par des coûts de construction neuve proportionnellement plus élevés pour ce type d’actif, ce qui freine mécaniquement la production de nouveaux programmes.
| Segment | S1 2026 | S1 2025 | Évolution |
|---|---|---|---|
| Locaux d’activités | 53 000 m² / 62 tr. | 108 500 m² / 79 tr. | -51 % |
| Entrepôts < 5 000 m² | 25 000 m² / 9 tr. | 18 500 m² / 7 tr. | +35 % |
| Entrepôts > 5 000 m² | 5 500 m² / 1 tr. | 12 000 m² / 2 tr. | -54 % |
| Total activités et entrepôts | 83 500 m² / 72 tr. | 139 000 m² / 88 tr. | -40 % |
Évolution en volume. Source : OIEB, données du 1er semestre 2026, calculs FIKA
1.3 Répartition géographique de la demande
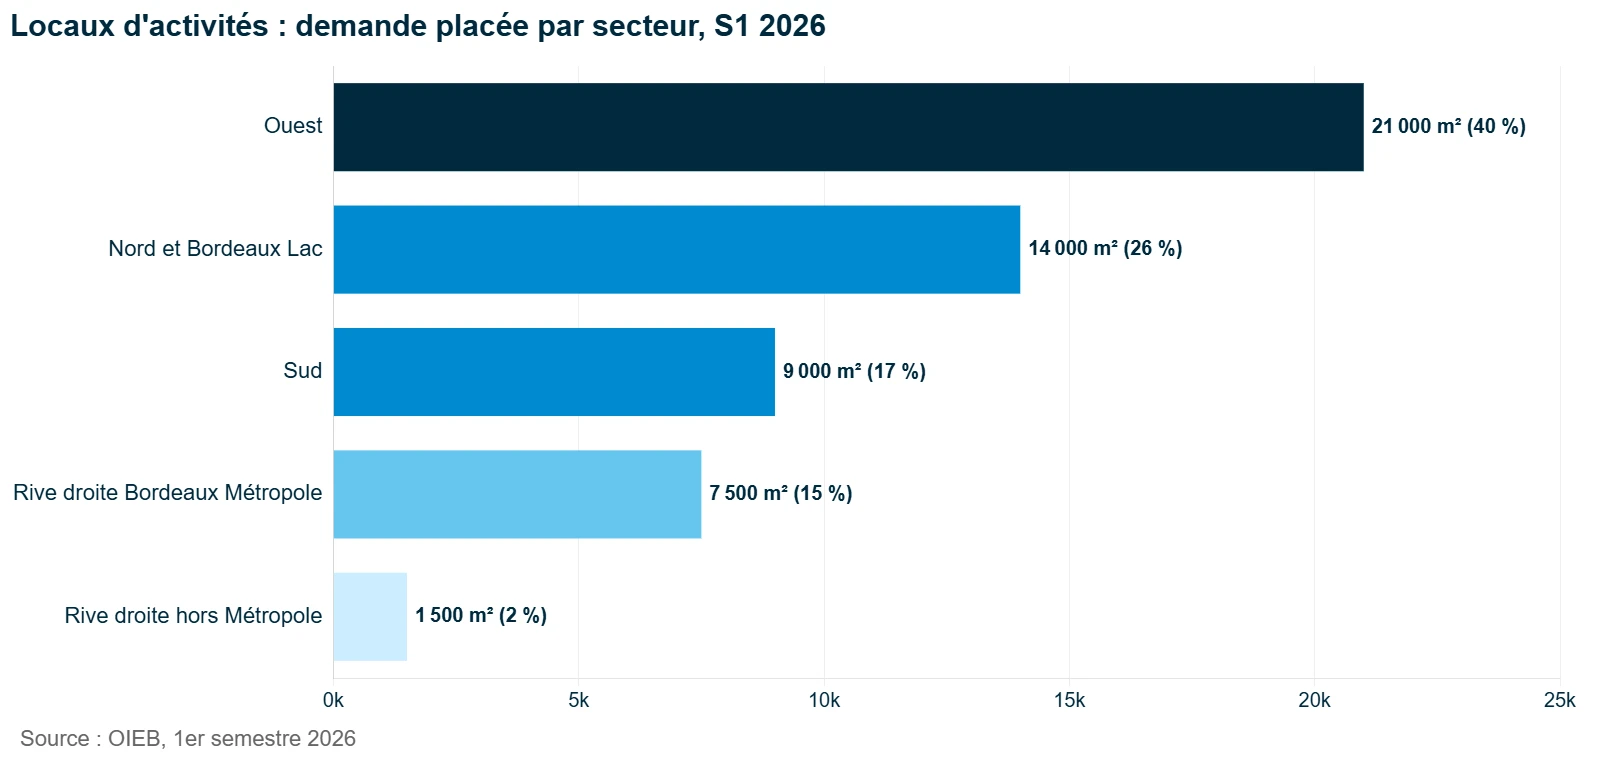
Le secteur Ouest capte la part la plus importante de la demande placée en locaux d’activités, avec 40 % du volume (21 000 m²). Le secteur Nord et Bordeaux Lac suit avec 26 % (14 000 m²), devant le Sud (17 %, 9 000 m²). La Rive droite de Bordeaux Métropole représente 15 % (7 500 m²) et la Rive droite hors métropole seulement 2 % (1 500 m²).
Sur les entrepôts de moins de 5 000 m², la répartition est nettement plus équilibrée entre les secteurs Nord et Bordeaux Lac, Sud et Rive droite Bordeaux Métropole, chacun autour de 28 % des volumes, tandis que la Rive droite hors métropole capte 12 % et l’Ouest seulement 4 %. Sur les entrepôts de plus de 5 000 m², l’unique transaction du semestre s’est portée sur le secteur Sud.
1.4 Focus par secteur géographique
Le détail secteur par secteur permet d’affiner la lecture macro et de mettre en évidence les dynamiques locales, en particulier sur l’offre disponible qui continue de croître presque partout sur la métropole.
| Secteur | Demande placée S1 2026 | Offre disponible | Dynamique |
|---|---|---|---|
| Nord et Bordeaux Lac | 14 000 m² (locaux) / 7 000 m² (entrepôts) | 44 500 m² / 59 000 m² | Offre entrepôts en forte hausse |
| Ouest | 21 000 m² / 1 000 m² | 119 500 m² / 8 500 m² | Premier bassin d’activités de la métropole |
| Sud | 9 000 m² / 12 500 m² | 49 000 m² / 43 500 m² | Offre entrepôts en nette progression |
| Rive droite Bordeaux Métropole | 7 500 m² / 7 000 m² | 60 000 m² / 39 000 m² | Reprise après un S1 2025 atone |
| Rive droite hors métropole | 1 500 m² / 3 000 m² | 37 000 m² / 10 000 m² | Marché de niche, faibles volumes |
Locaux d’activités / entrepôts. Source : OIEB, données du 1er semestre 2026
Le secteur Ouest confirme sa position de premier bassin d’activités de la métropole bordelaise, avec une offre disponible qui atteint désormais 119 500 m² sur les locaux d’activités, en forte progression depuis 2024 (50 500 m², dont 19 000 m² de neuf). Cette accumulation d’offres neuves (84 500 m² de neuf disponible) devrait peser sur les valeurs locatives à moyen terme si la demande ne suit pas au même rythme.
Le secteur Nord & Bordeaux Lac signe le redressement le plus net de l’offre en entrepôts (59 000 m² au S1 2026 contre 24 500 m² en 2025). L’offre du secteur Sud progresse aussi, passée de 29 500 m² en 2024 à 43 500 m² au S1 2026, portée par la libération de surfaces auparavant occupées par de grands utilisateurs logistiques.
Le secteur Nord et Bordeaux Lac conserve un profil plus contenu mais régulier, avec 14 000 m² placés en locaux d’activités sur le semestre et une offre disponible qui reste stable autour de 44 500 m², un niveau cohérent avec la maturité de ce bassin d’activités historique. Sur les entrepôts, l’offre y bondit en revanche de 24 500 m² fin 2025 à 59 000 m² au S1 2026, portée notamment par 13 500 m² de neuf, une progression à surveiller de près tant elle pourrait peser sur les valeurs locatives locales si la demande ne suit pas.
La Rive droite de Bordeaux Métropole amorce une reprise après un S1 2025 particulièrement calme sur les entrepôts (aucune transaction enregistrée) : le secteur retrouve 7 000 m² placés au S1 2026, un retour à la normale après un trou d’air ponctuel plutôt qu’un signal structurel. L’offre y progresse également sur les deux segments, à 60 000 m² pour les locaux d’activités et 39 000 m² pour les entrepôts. La Rive droite hors métropole, enfin, demeure un marché de niche aux volumes modestes mais réguliers, avec une offre en locaux d’activités qui atteint 37 000 m², dont plus du tiers en neuf.
1.5 Motivation des transactions
Sur un total de 60 transactions renseignées (locaux d’activités et entrepôts confondus), 75 % relèvent d’une logique de déménagement ou de développement d’entreprises déjà implantées sur le territoire (45 transactions), contre 18 % d’implantations d’entreprises venues d’autres départements (11 transactions) et seulement 7 % de créations pures (4 transactions). Ce ratio, très stable dans le temps, confirme que le tissu économique local reste le principal moteur du marché, l’attractivité exogène jouant un rôle d’appoint plutôt que de moteur.
Ce chiffre de 18 % d’implantations exogènes mérite d’être suivi avec attention, car il constitue le meilleur indicateur disponible de l’attractivité de la métropole bordelaise auprès d’entreprises qui n’y étaient pas encore présentes. Un repli de ce ratio sur les prochains semestres signalerait un tassement de l’attractivité régionale, tandis qu’une progression confirmerait la capacité de Bordeaux à capter des flux d’entreprises en recherche de nouvelles implantations, dans un contexte de concurrence croissante entre métropoles régionales pour ce type de projets.
1.6 Offre disponible à un an
L’offre disponible à un an sur les locaux d’activités atteint 310 000 m² au S1 2026, en hausse continue depuis 2024 (206 500 m²) et 2025 (282 000 m²). Cette progression est alimentée pour l’essentiel par le neuf, qui représente désormais 133 000 m² sur les 310 000 m², soit 43 % du total disponible. Sur les entrepôts de moins de 5 000 m², l’offre reste contenue à 54 000 m², tandis que les grands entrepôts affichent une offre de 106 000 m², en nette hausse par rapport à 2025 (57 500 m²) mais sans aucun bien de classe A, ce qui limite mécaniquement les possibilités pour les utilisateurs les plus exigeants.
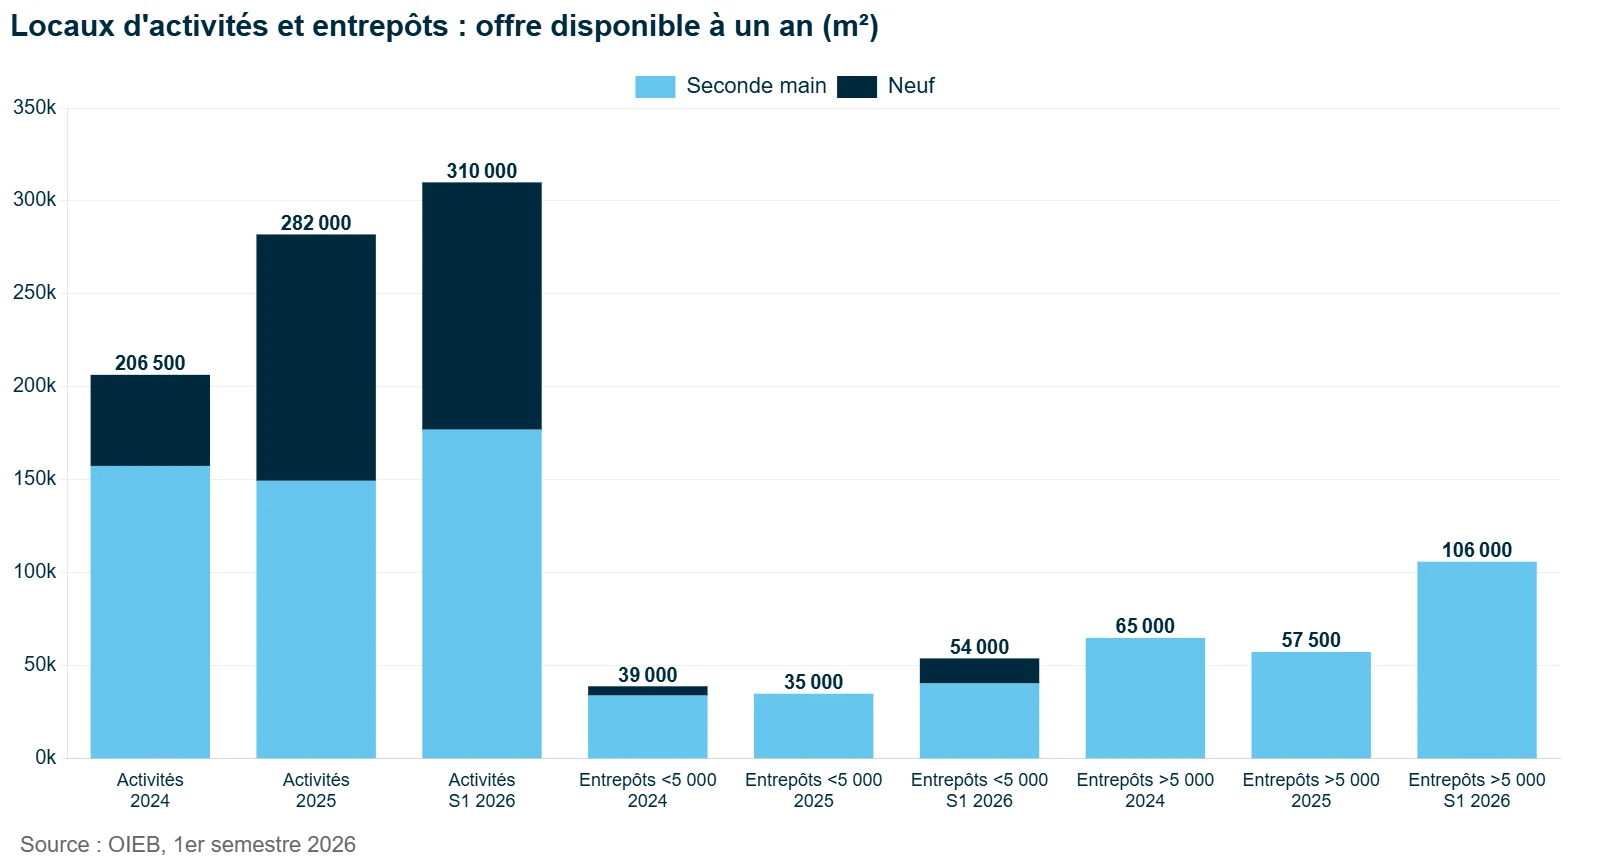
Mise en perspective avec la demande placée du semestre, cette offre représente environ 2,9 années d’écoulement au rythme actuel sur les locaux d’activités (53 000 m² placés au semestre, soit environ 106 000 m² par an), contre environ 1,3 an au S1 2025. Ce ratio, à interpréter avec précaution sur un seul semestre, confirme néanmoins un déséquilibre croissant entre une offre qui se reconstitue mécaniquement, portée par les livraisons neuves programmées de longue date, et une demande qui s’est ajustée à la baisse plus rapidement.
1.7 Valeurs locatives et prix de vente
Les valeurs locatives des locaux d’activités seconde main se stabilisent après le fort ajustement de 2022-2023 : la fourchette haute atteint désormais 99 € HT/m²/an (contre 105 € en 2023) et la fourchette basse 75 € HT/m²/an, un niveau inchangé depuis 2024. Sur le neuf, l’intervalle est légèrement plus dispersé, entre 87 et 116 € HT/m²/an, avec une fourchette haute qui reste supérieure à celle observée en 2022 (100 € HT) malgré un léger tassement depuis le pic de 2023 (118 € HT).
Côté prix de vente, les bâtiments d’activités seconde main se négocient entre 1 150 et 1 550 €/m², contre 1 250 à 1 750 € HT/m² pour le neuf. Sur les entrepôts, les valeurs locatives 2026 s’établissent entre 62 et 91 € HT/m²/an pour les entrepôts seconde main de moins de 5 000 m², contre 80 € HT pour le neuf (valeur estimée). Les grands entrepôts affichent des valeurs plus resserrées, autour de 60 à 65 € HT/m²/an, tandis que la messagerie culmine à 110 € HT/m²/an, seul segment du marché logistique bordelais à afficher une telle prime, reflet de la rareté persistante de ce type d’actif.
1.8 Ce que cela signifie pour les preneurs
Pour un preneur en recherche de locaux d’activités, le semestre confirme un rapport de force plutôt équilibré, voire favorable, sur les petits et moyens gabarits. L’offre disponible à un an a progressé de 50 % en deux ans, passant de 206 500 m² en 2024 à 310 000 m², ce qui laisse une réelle marge de négociation, en particulier sur le neuf, qui représente désormais 43 % du stock disponible. Le secteur Ouest, avec ses 119 500 m² d’offre, constitue à ce titre le terrain de jeu le plus large pour un preneur qui cherche de la visibilité sur les surfaces et une capacité de négociation sur les valeurs locatives.
La situation est radicalement différente sur les grands entrepôts. Avec une seule transaction enregistrée sur le semestre entier et aucun bien de classe A disponible, tout preneur ayant un besoin logistique supérieur à 5 000 m² doit anticiper très en amont, envisager des solutions en blanc ou en clé en main, et intégrer un délai de recherche significativement plus long que sur les autres compartiments. C’est un marché de rareté qui commande une stratégie de sourcing proactive plutôt qu’une simple veille des annonces disponibles.
1.9 Ce que cela signifie pour les propriétaires et les investisseurs
Pour un propriétaire ou un investisseur, la lecture est double. Sur les locaux d’activités et les petits entrepôts, la remontée continue de l’offre disponible invite à une vigilance accrue sur le positionnement des actifs, en particulier sur le segment neuf en secteur Ouest où la concurrence entre programmes va s’intensifier. À l’inverse, les grands entrepôts constituent une opportunité structurelle : la pénurie d’offre qualitative, l’absence totale de produit classe A et une demande qui, bien qu’en repli conjoncturel, reste réelle sur le fond, plaident pour des opérations de repositionnement ou de construction neuve, sous réserve d’un foncier disponible et d’un accès logistique adapté.
- Locaux d’activités : marché équilibré, négociation possible pour les preneurs, vigilance sur le neuf en secteur Ouest pour les investisseurs.
- Entrepôts de moins de 5 000 m² : seul segment en croissance continue depuis trois ans, à privilégier pour toute nouvelle opération logistique urbaine.
- Entrepôts de plus de 5 000 m² : rareté structurelle de l’offre qualitative, opportunité pour les investisseurs prêts à porter du développement neuf ou de la restructuration, à condition de trouver des opportunités.
Bureaux à Bordeaux : 41 500 m² placés et une vacance à deux vitesses
2.1 Une demande placée en repli mesuré
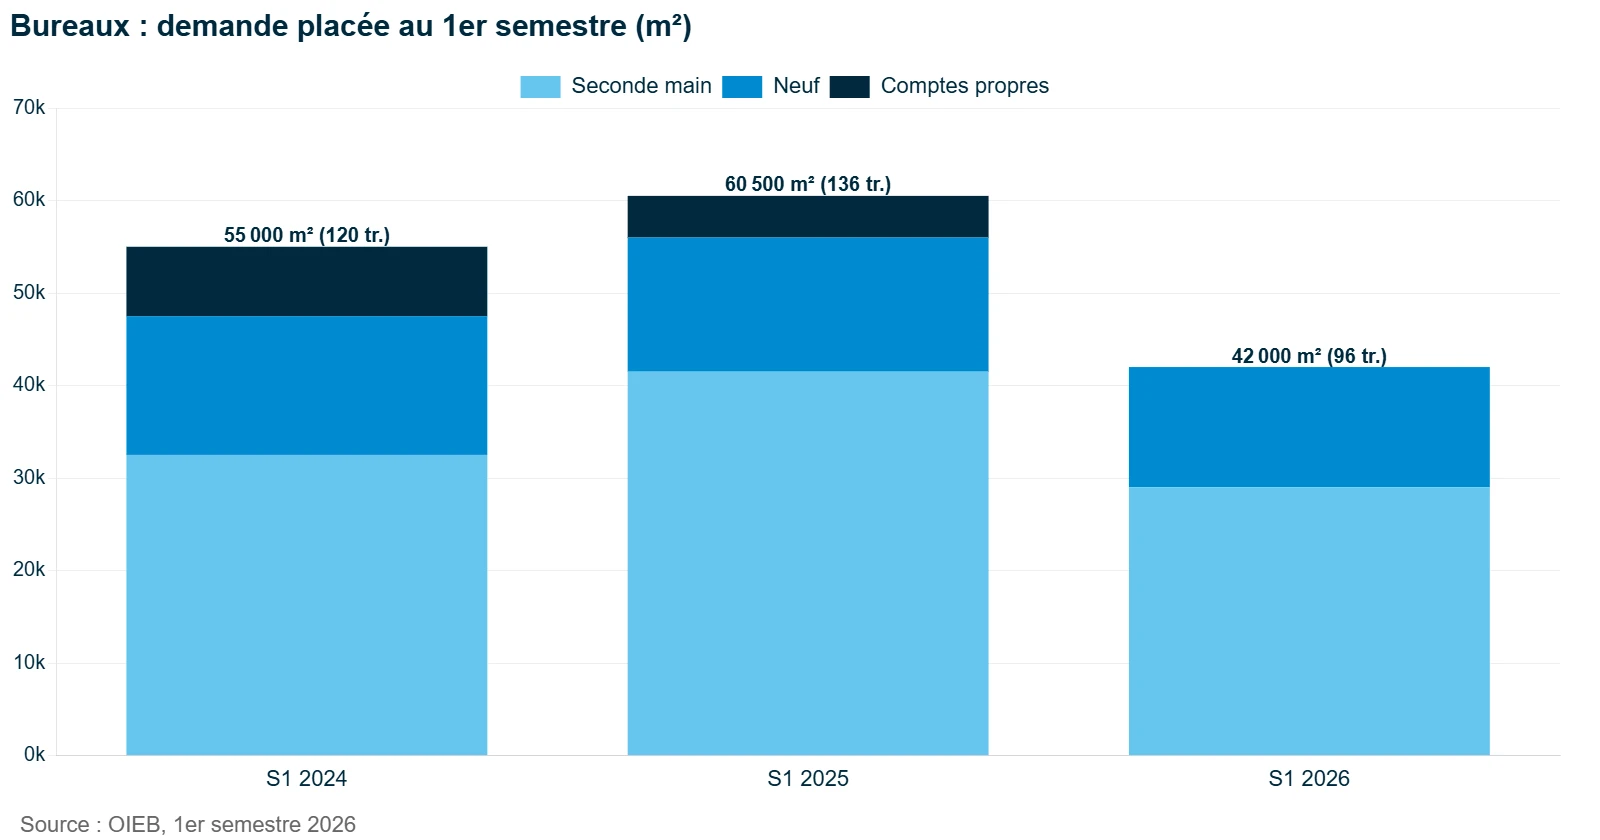
Le marché des bureaux affiche 41 500 m² placés pour 96 transactions au premier semestre 2026, contre 60 500 m² au S1 2025 (136 transactions) et 55 000 m² au S1 2024 (120 transactions). Comme pour les locaux d’activités, une partie de la baisse s’explique par la disparition des transactions en compte propre : le S1 2025 comptait encore 4 500 m² de ce type, le S1 2026 n’en compte plus aucune.
La lecture trimestrielle est plus encourageante : le T2 2026 (26 500 m²) marque un rebond net par rapport au T1 2026 (15 000 m²), sans pour autant retrouver le rythme de croisière de 2025, où chaque trimestre oscillait entre 29 500 et 33 500 m². Le marché des bureaux bordelais entame donc le second semestre sur une dynamique de reprise progressive plutôt que sur un effondrement structurel.
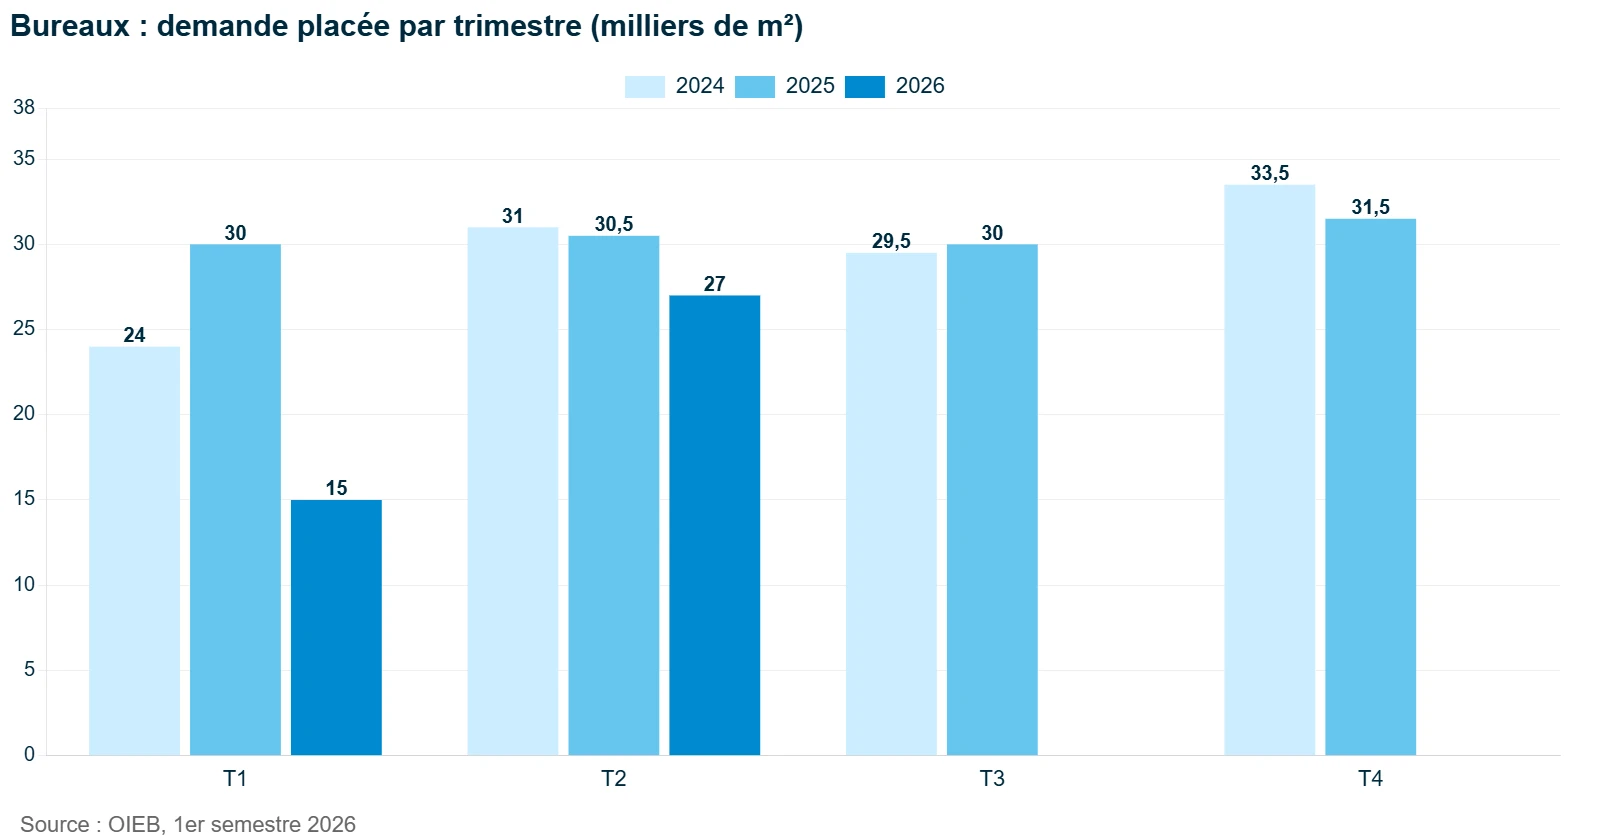
Note d’octobre 2026 : dans sa publication du 3T 2026, l’OIEB a révisé le T2 2026 à 26 500 m² (contre 27 000 m² initialement), soit 41 500 m² sur le semestre.
2.2 Répartition par type de produit et taille des transactions
La seconde main capte 69 % des volumes placés (29 000 m², 84 transactions), contre 31 % pour le neuf (13 000 m², 12 transactions). La location domine avec 58 % des volumes (24 500 m²) contre 42 % pour la vente (17 500 m²), un ratio vente relativement élevé qui traduit l’appétit persistant des utilisateurs finaux et de certains investisseurs privés pour la détention en direct, notamment sur les petites surfaces.
La surface moyenne des transactions progresse légèrement à 450 m² contre 420 m² en 2025, tandis que la surface médiane bondit de 220 à 330 m², signe que le marché s’est délesté d’un grand nombre de très petites transactions atypiques qui tiraient la médiane vers le bas les années précédentes. Par tranche de surface, 34 % des transactions portent sur 200 à 500 m² et 30 % sur 100 à 200 m², les très grandes surfaces (plus de 2 000 m²) ne représentant que 2 % des transactions, pour 9 500 m² cumulés.
2.3 Nature des transactions
Sur un total de 82 transactions renseignées, 89 % relèvent d’un déménagement ou d’un développement d’entreprise déjà présente sur le territoire (73 transactions), pour une surface moyenne de 460 m². Les implantations d’entreprises extérieures au département représentent 6 % (5 transactions, 270 m² de surface moyenne) et les créations d’entreprise 5 % (4 transactions, 90 m² de surface moyenne). Cette structure reste très proche de celle observée sur le marché des locaux d’activités, ce qui confirme un cycle économique local qui continue de se réorganiser plutôt que de se contracter.
L’écart de surface moyenne entre les trois motifs de transaction est révélateur des logiques à l’œuvre : les opérations de déménagement ou de développement, portées par des entreprises déjà installées et connaissant précisément leurs besoins, affichent une surface moyenne cinq fois supérieure à celle des créations d’entreprise, souvent limitées à un premier bureau ou une antenne commerciale. Les implantations exogènes se situent dans une position intermédiaire, cohérente avec des sièges régionaux ou des antennes de taille moyenne cherchant à s’ancrer durablement sur le marché bordelais avant, potentiellement, de monter en surface lors d’un renouvellement ultérieur.
2.4 Répartition géographique de la demande placée
Bordeaux et l’Ouest se partagent la tête du classement, à 31 % chacun (13 000 m²). Suivent l’Euratlantique à 13 % (5 500 m²), le Sud à 11 % (4 500 m²), la Rive droite à 8 % (3 500 m²) et le secteur Nord et Bordeaux Lac à 6 % seulement (2 500 m²). À l’échelle des quartiers bordelais, l’Hypercentre concentre 26 transactions pour 6 000 m², loin devant l’Intérieur des Boulevards (12 transactions, 2 000 m²) et le quartier Bassins à Flot, Ravezies, Chartrons (9 transactions, 5 000 m²). La Rive droite bordelaise n’a enregistré aucune transaction sur le semestre.
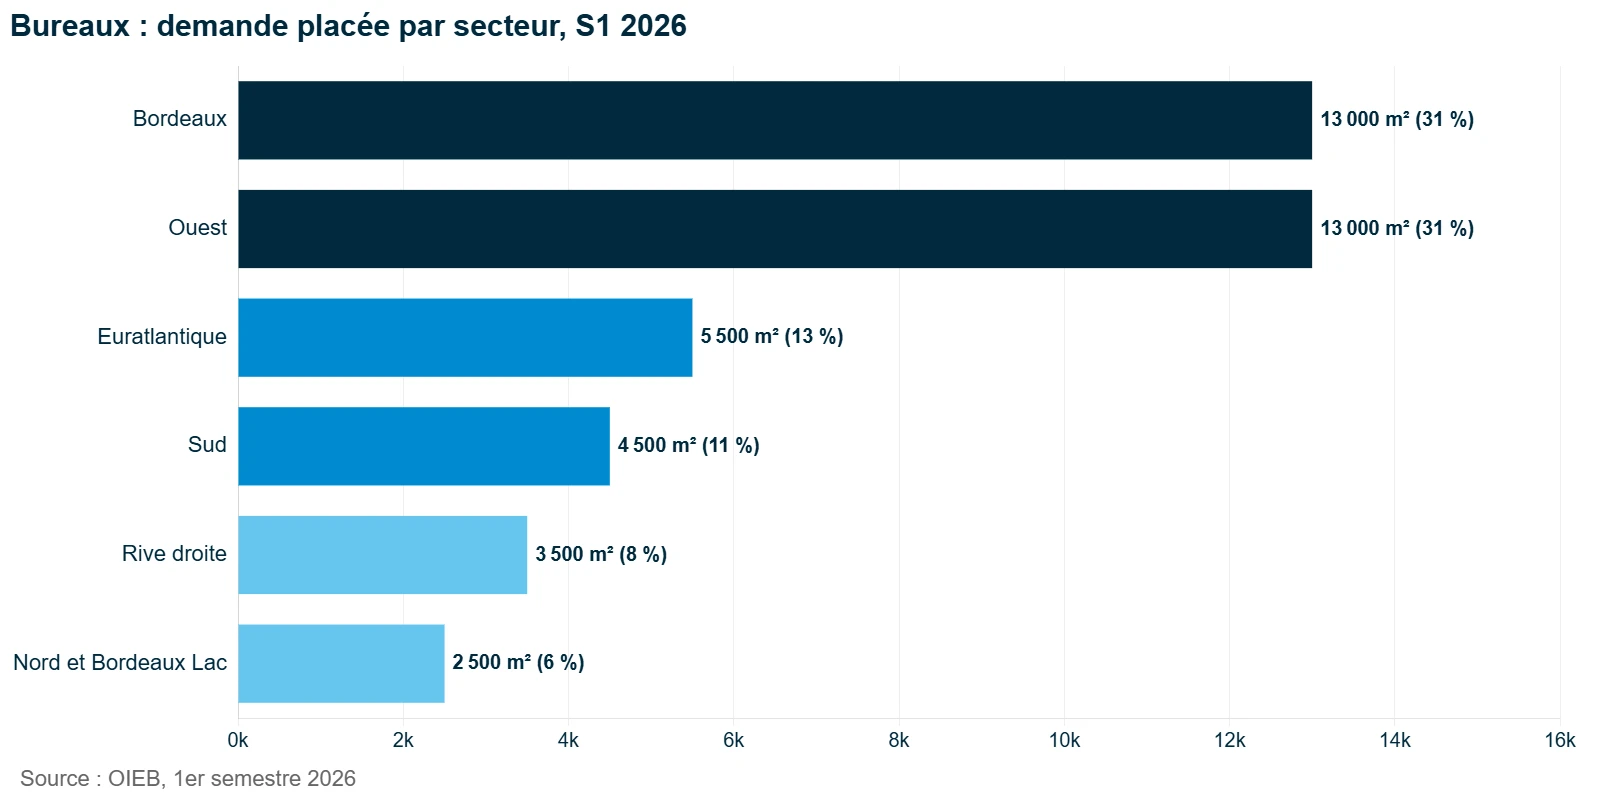
La progression de la ville de Bordeaux dans le mix géographique mérite d’être soulignée : avec 47 transactions sur 96 au total, soit près d’une transaction sur deux, la ville centre confirme son statut de destination privilégiée des entreprises de services, des professions libérales et des structures en croissance, malgré des valeurs locatives sensiblement plus élevées que la périphérie. Cette surreprésentation en nombre de transactions, alors que le volume en mètres carrés reste comparable à celui de l’Ouest, traduit la prédominance de petites surfaces en cœur de ville, cohérente avec la surface moyenne observée dans l’Hypercentre.
2.5 Focus par secteur et par quartier
| Secteur | Demande placée S1 2026 | Offre disponible | Taux de vacance |
|---|---|---|---|
| Nord et Bordeaux Lac | 2 500 m² (2 tr.) | 22 000 m² | 6,3 % |
| Ouest | 13 000 m² (15 tr.) | 93 500 m² | 12,3 % |
| Sud | 4 500 m² (14 tr.) | 45 500 m² | 10,6 % |
| Rive droite | 3 500 m² (6 tr.) | 9 500 m² | 5,1 % |
| Euratlantique | 5 500 m² (12 tr.) | 49 500 m² | 13,9 % |
| Bordeaux | 13 000 m² (47 tr.) | 84 500 m² | 6,2 % |
Source : OIEB, données du 1er semestre 2026
| Quartier de Bordeaux | Demande placée S1 2026 | Offre disponible | Taux de vacance |
|---|---|---|---|
| Hypercentre | 6 000 m² (26 tr.) | 18 500 m² | 4,6 % |
| Intérieur des Boulevards | 2 000 m² (12 tr.) | 20 000 m² | 3,6 % |
| Bassins à Flot, Ravezies, Chartrons | 5 000 m² (9 tr.) | 41 000 m² | 11,5 % |
| Bordeaux Rive droite | 0 m² (0 tr.) | 5 000 m² | 8,2 % |
Source : OIEB, données du 1er semestre 2026
Le contraste entre l’Intérieur des Boulevards et le quartier Bassins à Flot, Ravezies, Chartrons illustre bien deux visages du marché bordelais : le premier affiche une vacance quasi frictionnelle de 3,6 %, preuve d’une pénurie qualitative persistante en cœur de ville, tandis que le second, plus jeune et plus dépendant des livraisons neuves, culmine à 11,5 % de vacance, un niveau qui invite à la prudence sur le rythme des futures commercialisations dans ce secteur en pleine mutation.
L’Euratlantique conserve le taux de vacance le plus élevé de la métropole (13,9 %), un chiffre à surveiller de près compte tenu du volume de livraisons neuves programmées dans les prochains trimestres sur ce périmètre stratégique de la ville.
2.6 Offre disponible à un an
L’offre disponible à un an poursuit sa progression continue depuis 2022, pour atteindre 304 500 m² au S1 2026, contre 289 500 m² fin 2025, 281 500 m² fin 2024, 217 500 m² fin 2023 et 208 500 m² fin 2022. La part du neuf reste stable autour de 29 %, avec 88 000 m² disponibles sur le semestre. Cette accumulation progressive de l’offre, conjuguée à un rythme de commercialisation ralenti, explique le maintien d’un marché nettement plus favorable aux preneurs qu’aux propriétaires sur la majorité des secteurs périphériques.
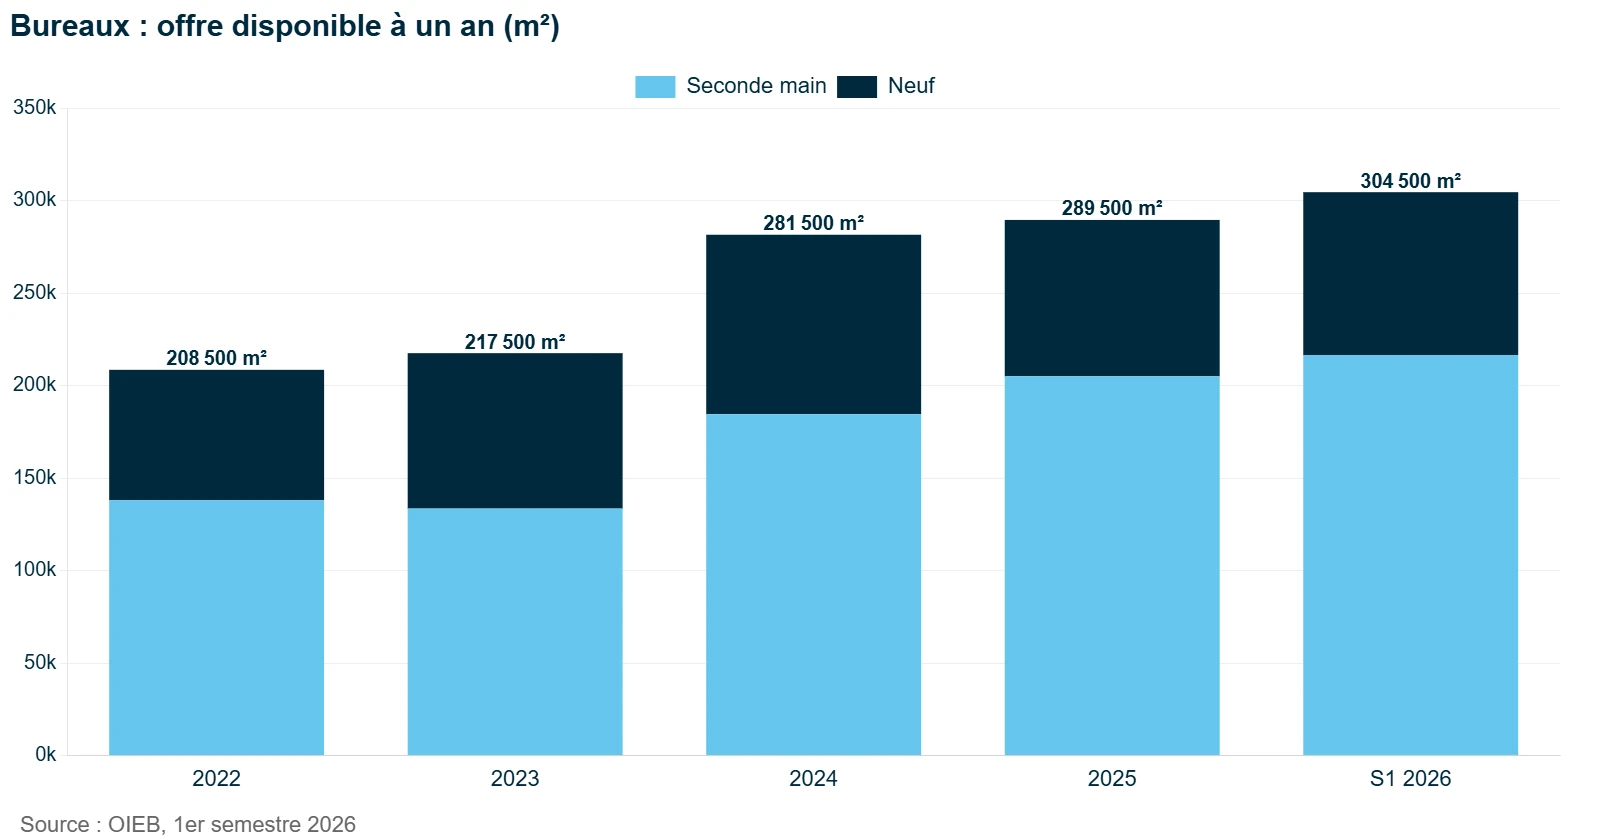
La répartition géographique de l’offre neuve est très concentrée : l’Euratlantique porte à elle seule 42 % du stock neuf disponible (37 500 m²), suivi de l’Ouest (28 %, 24 500 m²) et de Bordeaux (15 %, 13 000 m²). Sur la seconde main, c’est Bordeaux qui domine avec 33 % du stock disponible (71 500 m²), devant l’Ouest (32 %, 69 000 m²).
2.7 Valeurs locatives
Sur Bordeaux et le cœur d’Euratlantique, les valeurs locatives neuves et seconde main convergent désormais autour de 222 € HT HC/m²/an, après un écart marqué en 2022 entre le neuf (218 €) et la seconde main (209 €). La valeur prime en Euratlantique atteint 225 € HT HC/m²/an pour le neuf, tandis que la valeur haute constatée sur Bordeaux seconde main culmine à 320 € HT HC/m²/an, un niveau réservé aux adresses les plus recherchées de l’Hypercentre, où la valeur locative moyenne seconde main atteint déjà 251 € HT HC/m²/an.
En périphérie, l’écart entre neuf et seconde main s’est nettement resserré : 155 € HT HC/m²/an pour le neuf contre 142 € pour la seconde main, contre respectivement 154 et 127 € en 2022. Cette convergence traduit une revalorisation continue du parc seconde main périphérique, portée notamment par les rénovations engagées pour répondre aux exigences du décret tertiaire. La valeur prime en périphérie s’établit à 170 € HT HC/m²/an pour le neuf et 173 € HT HC/m²/an pour les meilleurs actifs seconde main.
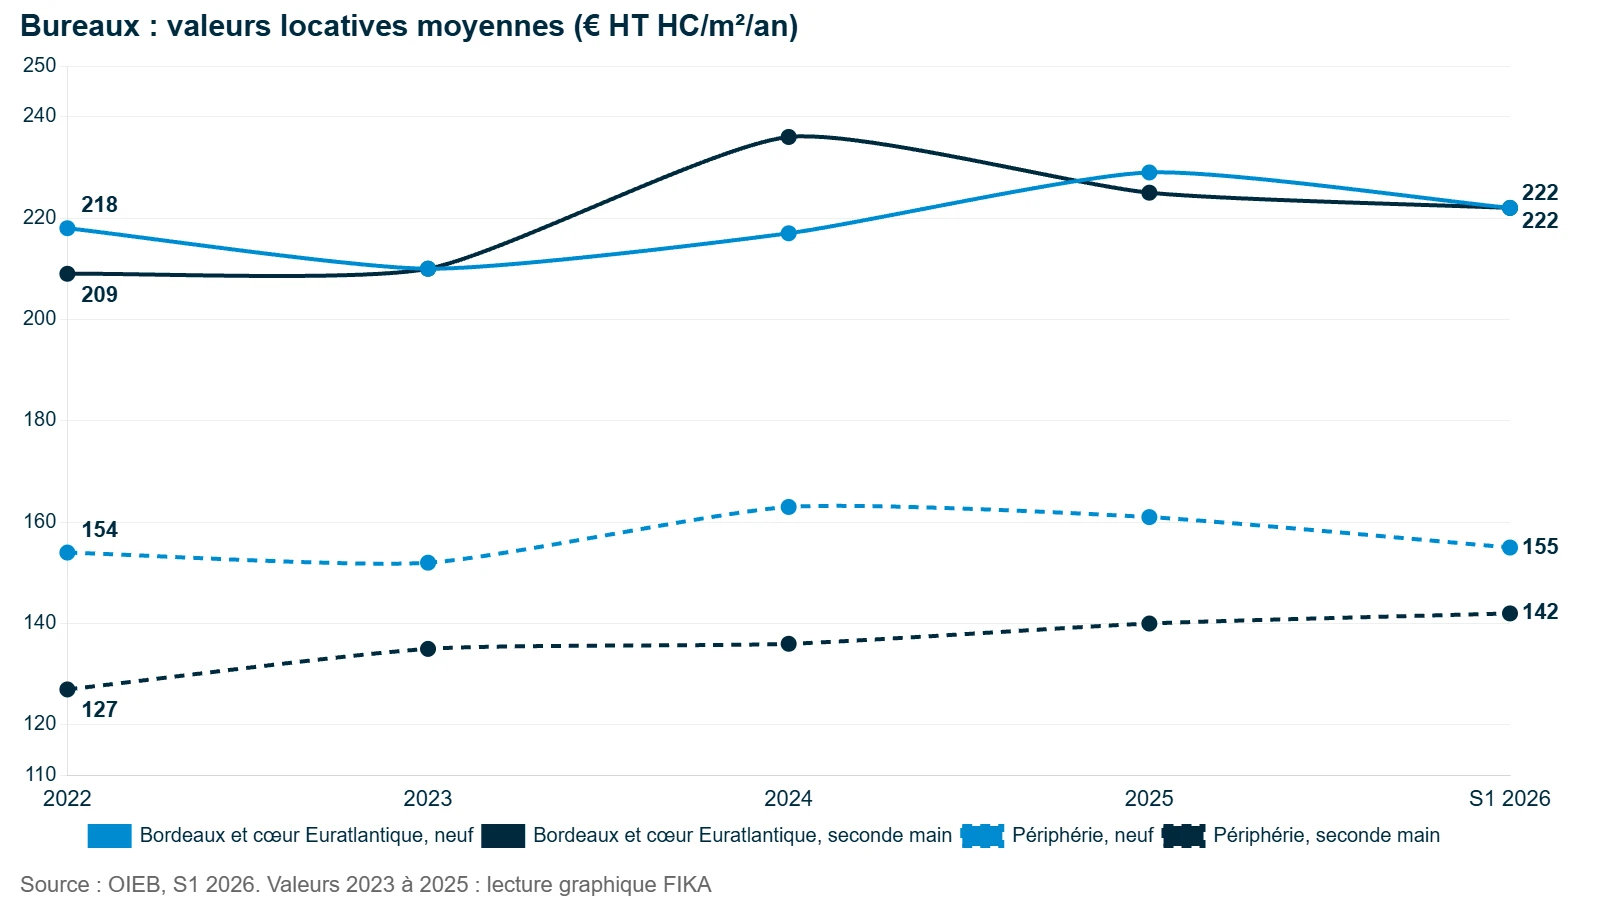
Secteur par secteur, l’écart de valeurs locatives entre le cœur de métropole et la périphérie reste considérable : de 144 € HT HC/m²/an en Rive droite et 131 € dans l’Ouest, à 223 € sur Bordeaux et 251 € dans l’Hypercentre. Cette hiérarchie, stable dans le temps, continue de structurer les arbitrages des entreprises entre coût, image et accessibilité.
2.8 Ce que cela signifie pour les preneurs
Le marché des bureaux bordelais reste, à ce stade du cycle, nettement favorable aux preneurs, à l’exception notable de l’Hypercentre et de l’Intérieur des Boulevards, où la vacance sous les 5 % traduit une pénurie qualitative persistante. Ailleurs, et en particulier sur l’Ouest et l’Euratlantique, la combinaison d’une offre abondante et d’une demande en repli conjoncturel ouvre une fenêtre de négociation réelle, tant sur les valeurs locatives que sur les mesures d’accompagnement, franchises de loyer, participation aux travaux d’aménagement, ou flexibilité contractuelle.
Pour les entreprises qui recherchent une adresse centrale à Bordeaux, en revanche, l’anticipation reste de mise. Avec seulement 18 500 m² disponibles dans l’Hypercentre et un taux de vacance de 4,6 %, les meilleures surfaces se négocient vite, à des valeurs locatives qui peuvent atteindre 320 € HT HC/m²/an sur les adresses les plus recherchées. Un projet de relocalisation en cœur de ville doit donc être engagé plusieurs mois, voire plus d’un an, avant l’échéance opérationnelle.
2.9 Ce que cela signifie pour les propriétaires et les investisseurs
Pour les propriétaires, la vigilance doit se porter sur l’Euratlantique, où le taux de vacance de 13,9 % est le plus élevé de la métropole et où 42 % du stock neuf disponible est concentré. La montée en puissance continue des livraisons neuves dans ce périmètre stratégique impose une différenciation forte des actifs, que ce soit par les services proposés, la performance environnementale ou la flexibilité des surfaces, pour éviter une pression baissière sur les valeurs locatives à moyen terme.
À l’inverse, les actifs situés en Hypercentre et dans l’Intérieur des Boulevards bénéficient d’un rapport de force structurellement favorable, avec des taux de vacance parmi les plus bas observés sur l’ensemble du marché français des métropoles régionales. Pour un investisseur, ces zones offrent une résilience locative et une capacité de revalorisation qui justifient une prime de prix à l’acquisition, à condition que l’actif réponde aux exigences réglementaires du décret tertiaire et de la loi ZAN sur la sobriété foncière.
- Ouest et Euratlantique : marché favorable aux preneurs, vigilance sur la concurrence entre programmes neufs pour les propriétaires.
- Hypercentre et Intérieur des Boulevards : rareté structurelle, anticipation nécessaire pour les preneurs, résilience et prime de prix pour les investisseurs.
- Bassins à Flot, Ravezies, Chartrons : quartier en transformation, vacance encore élevée (11,5 %), à surveiller pour des opportunités d’acquisition à valeur ajoutée.
2.10 Perspectives pour le second semestre
Le rebond du T2 2026 par rapport au T1 (26 500 m² contre 15 000 m²) est un signal encourageant, mais il reste insuffisant pour extrapoler un retour au rythme de 2025 sur l’ensemble de l’année. Deux facteurs seront déterminants pour la seconde moitié de 2026 : le rythme d’absorption du stock neuf en Euratlantique, et l’évolution des taux d’intérêt qui continuera de conditionner l’appétit des investisseurs pour les opérations en vente, lesquelles représentent 42 % des volumes placés sur le semestre.
Ce que le S1 2026 annonçait pour la fin d’année
Vue d’ensemble comparative S1 2025 / S1 2026
| Segment | Demande placée S1 2025 | Demande placée S1 2026 | Offre fin 2025 | Offre S1 2026 |
|---|---|---|---|---|
| Locaux d’activités | 108 500 m² | 53 000 m² (-51 %) | 282 000 m² | 310 000 m² (+10 %) |
| Entrepôts < 5 000 m² | 18 500 m² | 25 000 m² (+35 %) | 35 000 m² | 54 000 m² (+54 %) |
| Entrepôts > 5 000 m² | 12 000 m² | 5 500 m² (-54 %) | 57 500 m² | 106 000 m² (+84 %) |
| Bureaux | 60 500 m² | 41 500 m² (-31 %) | 289 500 m² | 304 500 m² (+5 %) |
Source : OIEB, données du 1er semestre 2026, calculs FIKA
Au global, ce premier semestre 2026 s’inscrit dans la continuité d’un cycle de normalisation entamé fin 2025 : moins de volume, mais une qualité de demande stable et une offre qui se reconstitue progressivement. Les prochains trimestres diront si le rebond amorcé au T2 sur les bureaux se confirme, et si l’offre neuve en cours de livraison, notamment en Euratlantique et dans l’Ouest, trouve preneur au rythme suffisant pour éviter une pression baissière durable sur les valeurs locatives périphériques.
Mise à jour au 1er novembre 2026 : ce que confirme le 3T 2026
La note OIEB du 3T 2026 valide la lecture prudente de cette analyse. Bureaux : 67 500 m² placés sur neuf mois (145 transactions), contre 90 500 m² à fin septembre 2025, soit -25 %. Le T3 seul ressort à 26 000 m², dans la lignée d’un T2 révisé à 26 500 m² : le rythme s’est stabilisé, sans rattrapage. L’offre à un an continue de gonfler, à 311 500 m² (dont 92 500 m² de neuf), contre 304 500 m² à fin juin. En périphérie, la valeur prime neuve recule à 160 €/m²/an HT HC (170 € au S1).
Locaux d’activités : 80 000 m² placés en neuf mois (93 transactions), contre 132 000 m² un an plus tôt (-39 %), pour une offre à un an de 314 000 m², soit toujours près de trois ans d’écoulement au rythme actuel. Seul segment en progression : les entrepôts de moins de 5 000 m², avec 30 000 m² placés (11 transactions) contre 26 000 m² à fin septembre 2025.
Trois points de vigilance identifiés à mi-année (et ce qu’en dit le 3T)
Au-delà des grands équilibres, trois signaux méritent une attention particulière dans les mois qui viennent, car ils conditionneront la physionomie du marché bordelais pour la fin de l’année et au-delà.
Le premier concerne la pénurie de grands entrepôts. Avec une seule transaction de plus de 5 000 m² enregistrée sur l’ensemble du semestre et aucun actif de classe A disponible, le marché logistique bordelais s’expose à un risque de fuite de la demande vers d’autres territoires régionaux mieux dotés en foncier logistique, si aucune opération de développement significative ne voit le jour d’ici la fin de l’année.
Le second point de vigilance porte sur l’absorption du stock neuf de bureaux en Euratlantique. Avec 37 500 m² de neuf disponible, soit 42 % du stock neuf métropolitain, et un taux de vacance déjà supérieur à 13 %, la capacité du marché à absorber les prochaines livraisons sans pression baissière sur les valeurs locatives sera un indicateur clé à suivre au T3 et au T4 2026.
Le troisième point concerne la contraction continue de la surface moyenne des transactions sur les locaux d’activités (750 m² contre 870 m² en 2025), alors qu’elle progresse au contraire sur les bureaux (450 m² en moyenne contre 420 m², avec une médiane qui passe de 220 à 330 m²). Cette tendance de fond, cohérente avec la généralisation du travail hybride et une gestion plus fine des surfaces par les entreprises, devrait continuer de peser sur les volumes globaux du marché, indépendamment du nombre de transactions réalisées, et mérite d’être intégrée dans toute projection de demande placée pour les trimestres à venir.
Repères de lecture
Quelques définitions utiles pour la lecture de cet article et des prochaines notes de l’OIEB. La demande placée désigne l’ensemble des surfaces louées ou vendues à un utilisateur final sur la période considérée, hors reconductions de bail.
L’offre disponible à un an correspond aux surfaces vacantes ou qui le deviendront dans les douze prochains mois, qu’elles soient déjà commercialisées ou en passe de l’être.
Le compte propre désigne une opération réalisée par une entreprise pour ses propres besoins, en dehors du marché locatif ou transactionnel classique, ce qui explique pourquoi ces volumes sont systématiquement isolés dans nos analyses.
La surface moyenne rapporte le volume total placé au nombre de transactions, tandis que la surface médiane, moins sensible aux valeurs extrêmes, donne une image plus fidèle de la transaction type observée sur le marché.
Enfin, le taux de vacance rapporte les surfaces vacantes immédiatement disponibles à la taille totale du parc immobilier d’un secteur donné. C’est l’indicateur le plus fiable pour mesurer, au-delà des variations trimestrielles de la demande placée, la tension réelle d’un marché local et anticiper l’évolution des valeurs locatives à moyen terme.
À lire aussi : le marché du commerce à Bordeaux · acheter un entrepôt en Gironde
Exemples d’opérations FIKA : acquisition de bureaux par Wisen à Bordeaux · cession d’un bâtiment de bureaux à Mérignac