Mis à jour le 4 novembre 2026 avec les indices du T2 2026 publiés par l’INSEE le 23 septembre 2026.
ILAT, ILC, ICC : le guide complet pour décrypter les indices de révision de loyers en immobilier d’entreprise
Introduction : ces indices qui font ou défont la rentabilité de vos actifs
Si vous investissez en immobilier d’entreprise (bureaux, locaux commerciaux, entrepôts, locaux d’activité), vous avez forcément croisé trois acronymes : ILAT, ILC et ICC. Ces indices, publiés trimestriellement par l’INSEE, ne sont pas de simples statistiques administratives. Ils conditionnent directement l’évolution des loyers de vos baux commerciaux et professionnels, et donc la rentabilité de vos investissements sur le long terme. Les connaître sur le bout des doigts, c’est comprendre pourquoi votre loyer a bondi de 6 % en 2022, ou pourquoi il a pu baisser entre l’automne 2025 et le printemps 2026.
Cet article vous propose un tour complet : définition et composition des trois indices, champ d’application dans les baux, comparaison de leurs trajectoires depuis leur création, analyse des périodes de baisse, et perspectives pour les investisseurs. Bref, tout ce qu’un professionnel de l’immobilier d’entreprise devrait maîtriser avant de signer (ou de renégocier) un bail commercial.
1. Présentation des trois indices : qui sont-ils et à quoi servent-ils ?
1.1 L’ICC, l’indice vétéran de la construction
L’Indice du Coût de la Construction (ICC) est le doyen de la famille. Calculé depuis 1953, il mesure l’évolution du prix de production dans la construction de bâtiments neufs à usage d’habitation en France métropolitaine. Il est calculé chaque trimestre par l’INSEE, en collaboration avec le service statistique du ministère chargé du logement.
Sa base historique (100 au 4e trimestre 1953) le rend difficile à lire en valeur absolue : l’indice dépasse aujourd’hui les 2 000 points. Ce qui intéresse les praticiens, c’est avant tout sa variation sur un an, qui détermine les clauses d’indexation de nombreux baux.
L’ICC repose sur un panel de postes représentatifs de la construction neuve : gros œuvre, second œuvre, fluides, honoraires… Sa grande faiblesse aux yeux des locataires commerciaux et de leurs bailleurs : il est fortement corrélé aux cycles du BTP, secteur réputé pour ses à-coups. Quand les matériaux s’envolent (comme entre 2021 et 2023), l’ICC flambe. Quand la construction marque le pas, l’ICC dégringole. Résultat : un indice notoirement volatil, peu représentatif de la réalité économique des locataires de bureaux ou de commerces. C’est précisément la raison pour laquelle le législateur a créé, à partir de 2008, deux nouveaux indices beaucoup plus adaptés.
1.2 L’ILC, l’indice dédié aux locaux commerciaux
L’Indice des Loyers Commerciaux (ILC) est né avec la loi de modernisation de l’économie du 4 août 2008 (LME). Il s’applique aux baux des locataires dont l’activité principale est la vente de marchandises au détail ou la prestation de services directement aux consommateurs : commerces de proximité, boutiques, restaurants, agences… En clair, tout ce qui constitue le tissu du commerce de pied d’immeuble.
Depuis le T4 2021, sa composition repose sur deux composantes :
|
Composante |
Poids |
Justification |
|
Indice des prix à la consommation hors tabac et loyers (IPCL) |
75 % |
Reflète le pouvoir d’achat des consommateurs |
|
Indice du coût de la construction (ICC) |
25 % |
Représente les coûts d’entretien et de rénovation |
Tableau 1 : composition de l’ILC depuis le T4 2021 (source : INSEE)
Jusqu’au T3 2021, l’ILC combinait trois composantes, dont le chiffre d’affaires du commerce de détail (25 %). Devenue erratique avec les confinements, cette composante a été retirée par le décret n° 2022-357 du 14 mars 2022 : depuis le T4 2021, l’ILC pondère l’IPC à 75 % et l’ICC à 25 %. Sa base de référence reste fixée à 100 au 1er trimestre 2008.
1.3 L’ILAT, l’indice du tertiaire et des entrepôts
L’Indice des Loyers des Activités Tertiaires (ILAT) est le plus récent des trois. Créé par le décret n° 2011-2028 du 29 décembre 2011, il est entré en vigueur pour les baux conclus ou renouvelés à partir du 1er janvier 2012. Son champ d’application couvre les baux de locaux à usage exclusivement tertiaire (bureaux, locaux d’activité tertiaire, entrepôts) pour des locataires qui ne relèvent pas du commerce de détail.
L’ILAT, lui, a gardé trois composantes : 50 % IPC, 25 % ICC et 25 % PIB en valeur, ce qui en fait un indice davantage ancré dans la dynamique macro-économique globale :
|
Composante |
Poids |
Justification |
|
Indice des prix à la consommation hors tabac et loyers (IPCL) |
50 % |
Ancrage dans l’inflation réelle |
|
Indice du coût de la construction (ICC) |
25 % |
Coûts d’entretien et de réfection |
|
PIB en valeur (moyenne des 4 derniers trimestres, CVS-CJO) |
25 % |
Activité économique générale des entreprises |
Tableau 2 : composition de l’ILAT (source : INSEE)
L’ILAT est calculé en base 100 au 1er trimestre 2010. Sa composante PIB le rend en théorie moins sensible aux chocs sectoriels que l’ILC ou l’ICC, car le PIB lisse par nature les fluctuations sectorielles. Résultat : l’ILAT est historiquement l’indice le plus prévisible et le moins volatil des trois, ce qui en fait le favori des bailleurs de bureaux en quête de sécurité.
2. Tableau de bord des utilisations : quel indice pour quel bail ?
L’un des points de confusion les plus fréquents dans la pratique (et franchement, on le comprend) concerne le choix de l’indice applicable. La règle est simple dans ses grandes lignes, mais ses exceptions méritent attention.
|
Indice |
Type de locaux |
Activités concernées |
|
ILC |
Locaux commerciaux |
Commerce de détail, artisanat, restauration, services aux particuliers |
|
ILAT |
Bureaux, entrepôts, locaux tertiaires |
Professions libérales, sociétés de services, logistique, activités mixtes tertiaires |
|
ICC |
Tous types (usage résiduel) |
Baux conclus avant 2012, clauses contractuelles spécifiques, baux dérogatoires |
Tableau 3 : guide de sélection des indices selon le type de bail
Depuis la loi Pinel de 2014, l’article L145-34 du Code de commerce retient l’ILC pour les baux relevant du statut des baux commerciaux conclus pour des activités commerciales et artisanales, et l’ILAT pour les autres activités, notamment tertiaires. L’ICC reste applicable pour les baux antérieurs à ces réformes, ou lorsque le bail prévoit contractuellement cet indice. Depuis la loi Pinel, l’ICC ne sert plus de référence pour le plafonnement du loyer lors de la révision triennale et du renouvellement : ce rôle revient à l’ILC ou à l’ILAT. En pratique, les nouveaux baux commerciaux indexent sur l’un de ces deux indices.
Un point important pour les investisseurs : si votre bail ne précise pas l’indice applicable, le tribunal compétent s’appuiera sur la nature de l’activité exercée pour déterminer lequel s’impose. En cas de doute, mieux vaut rédiger explicitement cette clause, et ne pas laisser cette incertitude traîner dans vos actes.
3. L’évolution comparée des trois indices : une histoire en trois actes
3.1 La décennie de stabilité : 2010-2021
La période 2010-2021 est celle de la grande tranquillité des indices de loyers. L’environnement économique, marqué par une inflation structurellement basse (entre 0 % et 2 %) et une croissance molle, a maintenu les trois indices dans une progression lente et régulière.
L’ILC et l’ILAT ont progressé de respectivement +15 % et +15,5 % entre 2010 et 2020, soit moins de 1,5 % par an en moyenne. L’ICC, lui, a connu une trajectoire légèrement plus heurtée, avec même des épisodes négatifs entre 2013 et 2016 (voir section 4).
Cette décennie de quasi-stagnation a été une période favorable aux locataires, et pour les bailleurs, une invitation à sécuriser des baux longue durée avant le retournement. Ceux qui ont signé des 3/6/9 ans en 2019-2020 en tirent aujourd’hui le bénéfice… ou le regret, selon qu’ils sont bailleurs ou preneurs.
3.2 Le choc inflationniste 2021-2023 : les indices s’emballent
Le rebond post-covid a tout changé. La réouverture brutale des économies, les perturbations des chaînes d’approvisionnement, la flambée de l’énergie et les tensions géopolitiques ont déclenché une vague inflationniste sans précédent depuis les années 1980. Les trois indices l’ont ressentie de plein fouet, mais avec des amplitudes très différentes.
L’ICC a été le premier à s’emballer, dès le second semestre 2021 : les matériaux de construction (acier, bois, ciment) avaient vu leurs prix s’envoler. L’indice a culminé à +8,80 % sur un an au T4 2022, et affichait encore +7,99 % au T2 2023, du jamais-vu depuis les années 2000.
L’ILC a suivi avec un décalage naturel lié à son mécanisme de calcul (moyennes glissantes). Sa variation annuelle a culminé à +6,69 % au T1 2023 (après +6,29 % au T4 2022 et avant +6,60 % au T2 2023), un record depuis la création de l’indice en 2008. Pour les bailleurs de commerces, c’était une aubaine. Pour les commerçants, un choc supplémentaire dans un contexte déjà difficile.
L’ILAT a progressé un peu plus modérément, culminant à +6,51 % aux T1 et T2 2023, porté à la fois par l’inflation et par un PIB en valeur dopé par les prix. Les bailleurs de bureaux ont ainsi vu leurs revenus locatifs grimper significativement, dans un contexte où les valeurs de marché évoluaient beaucoup plus lentement.

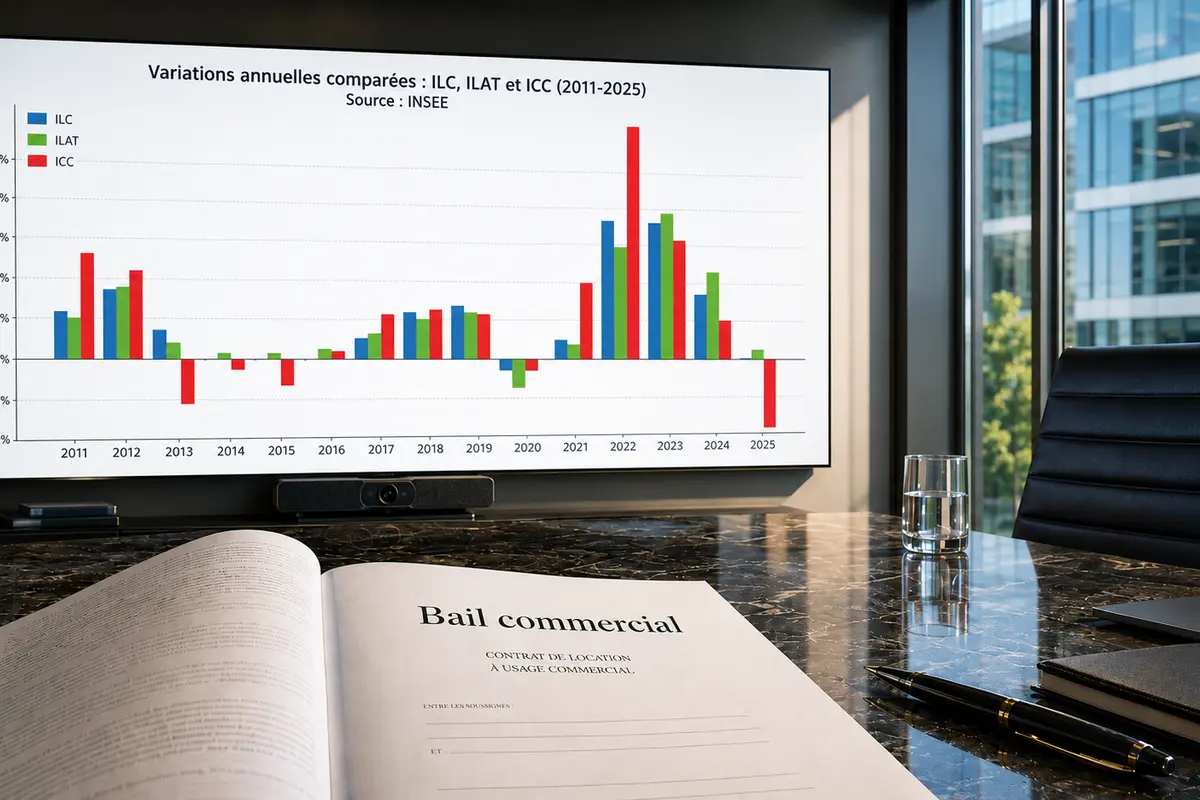
Graphique 1 : variations annuelles au T2 de l’ILC, de l’ILAT et de l’ICC (2011-2026), source : INSEE
3.3 Le retournement 2024-2025 : la décrue
Depuis le second semestre 2024, le mouvement s’inverse. La désinflation, le niveau encore élevé des taux d’intérêt malgré les baisses engagées par la BCE depuis juin 2024 et le ralentissement économique ont refroidi les indices, à des rythmes très différents selon les trois baromètres.
L’ICC est entré en territoire négatif dès le début 2025 avec une force impressionnante : -3,64 % sur un an au T1 2025, -5,40 % au T2 2025, et -4,06 % au T3 2025. Le secteur du BTP subit de plein fouet la crise immobilière : effondrement des permis de construire, recul des investissements en logement neuf, baisse du coût des matériaux. Pour les baux encore indexés sur l’ICC, c’est une bonne nouvelle pour les locataires, et une mauvaise pour les bailleurs.
L’ILC s’approche dangereusement du zéro : +0,96 % au T1 2025, +0,07 % au T2 2025, et -0,45 % au T3 2025. C’est la première variation annuelle négative depuis le T4 2020 (-0,32 %) ; l’ILC avait déjà reculé en 2009-2010, jusqu’à -1,88 % au T4 2009. Les commerçants soufflent, mais les bailleurs de locaux commerciaux commencent à s’interroger.
L’ILAT résiste mieux, fidèle à sa réputation de stabilité : +1,60 % au T1 2025, +0,51 % au T2 2025, et une très légère baisse de -0,04 % au T3 2025. Sa composante PIB lui permet d’amortir les chocs, et l’économie française, même en ralentissement, continue de produire une croissance en valeur positive.

Graphique 2 : évolution comparée de l’ILAT et de l’ILC depuis 2010 (base 100 au T1 2010), source : INSEE
4. Les périodes de baisse historiques : quand les indices ont joué contre les bailleurs
4.1 L’ICC et ses cycles baissiers récurrents
L’ICC a une longue histoire de cycles, et donc de baisses. En voici les principales :
2008-2009 : la crise des subprimes : Au plus fort de la crise financière internationale, l’ICC a stagné puis reculé légèrement. L’indice était à 1 503 au T1 2009, en quasi-stagnation par rapport à 2008, et les variations annuelles sont devenues négatives dès fin 2009.
2013-2016 : la déflation du BTP français : C’est la période la plus longue de baisse de l’ICC de mémoire récente. L’indice a reculé de 1 666 (T2 2012) à 1 608 (T3 2015), soit une baisse de près de 3,5 %. Les entreprises du bâtiment traversaient une crise sévère, les carnets de commandes de la construction neuve étaient anémiques, et les prix des matériaux reflétaient cette contraction. Pour les locataires sur ce type de clause, les révisions de loyer étaient nulles ou légèrement négatives.
2024-2025 : le nouveau retournement : Après le pic de 2 227 au T1 2024, l’ICC a décroché brutalement : 2 108 au T4 2024, 2 056 au T3 2025, soit une baisse de plus de 7 % en un an et demi. La crise du logement neuf, le niveau encore élevé des taux et le dégonflement des coûts de matériaux expliquent cette chute. C’est le mouvement baissier le plus prononcé depuis 2009.

Graphique 3 : indice du coût de la construction (2000-2026), source : INSEE
4.2 L’ILAT, des baisses fugaces mais réelles
L’ILAT a connu trois épisodes de baisse (2009, 2020 et 2025), dont un antérieur à sa création officielle en 2011 :
2009 (quelques trimestres pré-création) : Les données antérieures à 2010 montrent que l’indice était en recul au T3 2009 (99,86) et T4 2009 (99,76), en dessous de sa base 100 de référence. La crise financière avait temporairement fait passer l’IPC et le PIB en territoire négatif.
2020 : l’impact du Covid : L’ILAT a enregistré sa première vraie baisse en territoire positif : il est passé de 115,53 au T1 2020 à 114,06 au T4 2020, soit un recul de 1,27 %. La contraction du PIB français (-8 % en 2020) a directement impacté la composante économique de l’indice, entraînant une révision à la baisse des loyers de bureaux et d’entrepôts pour les baux dont la date anniversaire tombait en fin d’année 2020.
2025 : la micro-baisse : Au T3 2025, l’ILAT affiche -0,04 % sur un an. Techniquement en baisse, mais l’amplitude est dérisoire. L’ILAT recule encore de 0,06 % sur un an au T4 2025, puis repasse à +0,09 % au T1 2026 et +0,63 % au T2 2026 : une stabilisation plutôt qu’un vrai retournement.
4.3 L’ILC, des baisses rares mais pas inédites
Depuis sa création en 2008, l’ILC n’a connu que de brèves séquences de variations annuelles négatives : en 2009-2010, en 2014-2015, au T4 2020, puis du T3 2025 au T1 2026.
2009 : L’ILC est passé de 102,73 au T1 2009 à 101,07 au T4 2009, une baisse trimestrielle continue, mais modeste en absolu.
2014-2015 : quasi-stagnation, avec cinq trimestres de variations annuelles légèrement négatives (jusqu’à -0,17 % au T1 2015). L’indice a oscillé entre 108,46 et 108,53 pendant 18 mois. Les loyers des commerces étaient figés, une période intéressante pour les locataires, frustrante pour les bailleurs.
2020 : Covid : Très légère baisse de 116,23 (T1) à 115,42 (T2), rapidement compensée. Mais c’est la composante « chiffre d’affaires des commerces » qui avait plongé lors des confinements, tirant l’indice vers le bas.
T3 2025 à T1 2026 : trois trimestres négatifs d’affilée (-0,45 %, -0,50 %, -0,45 %), la plus longue série depuis 2015, avant un retour à +0,26 % au T2 2026. La désinflation de la composante prix à la consommation, combinée au recul de l’ICC, qui pèse 25 % de l’indice, a suffi à faire basculer l’indice en négatif. Pour les bailleurs de locaux commerciaux, c’est un signal à surveiller de près : les baux révisés sur ces trimestres ont pu voir leur loyer baisser, si la clause le permettait.
5. Analyse stratégique pour les investisseurs en immobilier d’entreprise
5.1 La déconnexion entre valeurs de marché et indices d’indexation
L’un des paradoxes fascinants des indices de révision est leur déconnexion partielle avec les valeurs locatives de marché (VLM). Un indice en hausse de 6 % ne signifie pas que la valeur de marché de votre actif a progressé de 6 %, et inversement. L’indexation contractuelle peut ainsi créer des situations où le loyer indexé dépasse la valeur locative de marché (loyer piégé pour le locataire) ou reste en dessous (loyer sous-estimé pour le bailleur).
Entre 2022 et 2023, les hausses spectaculaires de l’ILC et de l’ILAT ont provoqué exactement cette situation dans de nombreux marchés régionaux : des loyers de bureaux révisés à la hausse de 5-6 %, alors que la VLM stagnait, voire reculait dans certaines villes secondaires. À l’inverse, en 2025, les loyers indexés sur l’ICC peuvent baisser sur le papier… dans un marché où les valeurs prime de Paris ou Lyon tiennent toujours.
5.2 Quel indice choisir pour optimiser son bail ?
Du côté bailleur, la préférence va historiquement vers l’ILAT pour les bureaux : moins volatil que l’ICC, il offre une progression régulière et rassurante. L’ILC convient bien aux commerces en centre-ville, mais ses trois trimestres de baisse (T3 2025 à T1 2026) rappellent qu’il peut, lui aussi, jouer contre le bailleur.
Du côté locataire, un ICC en forte baisse en 2025 (-4 à -5 % sur un an) est une aubaine pour les baux encore indexés sur cet indice, sous réserve que le bail prévoie effectivement l’application à la baisse. Car attention : certaines clauses prévoient que l’indexation ne peut jouer qu’à la hausse. Dans un bail commercial, une telle clause est réputée non écrite (Cass. 3e civ., 14 janvier 2016, n° 14-24.681) : raison de plus pour relire vos baux existants.
5.3 La clause plancher, un enjeu souvent sous-estimé
La question de la clause plancher est revenue sur le devant de la scène avec les baisses de 2025. Depuis la loi Pinel de 2014, dans le statut des baux commerciaux, si le bail prévoit une indexation sur l’ILC ou l’ILAT, la révision à la baisse est possible, mais soumise à des conditions précises. En dehors du statut des baux commerciaux (baux professionnels, dérogatoires), les parties sont libres de prévoir ou non une clause plancher.
Pour les investisseurs, la leçon est claire : en période de baisse des indices, la clause plancher, là où elle est permise, protège les bailleurs en évitant que des indices orientés à la baisse ne tirent les loyers vers le bas. En période de désinflation (2025), les locataires peuvent (si le bail le permet) revendiquer une révision à la baisse. La rédaction précise de cette clause dans vos actes n’est donc pas un détail.
5.4 Les signaux avancés à surveiller pour anticiper les indices
Puisque les trois indices sont des combinaisons de sous-indices eux-mêmes publiés par l’INSEE, il est possible d’anticiper leur trajectoire en surveillant quelques indicateurs avancés :
Pour l’ILAT et l’ILC : Suivez l’inflation mensuelle (IPC hors tabac et hors loyers) et les premières estimations du PIB. Elles pèsent 75 % de chaque indice : l’IPC seul représente 75 % de l’ILC, l’IPC et le PIB réunis 75 % de l’ILAT. L’INSEE publie une estimation flash du PIB environ un mois après la fin de chaque trimestre.
Pour l’ICC : Les indicateurs avancés du secteur construction (permis de construire, mises en chantier, prix des matériaux de construction publiés par l’INSEE) permettent d’avoir une vision à 2-3 trimestres. La corrélation avec les prix des matériaux de gros œuvre (acier, béton) est particulièrement forte.
Pour l’ILC spécifiquement : l’IPC hors tabac pèse 75 % de l’indice. Suivre l’inflation mensuelle publiée par l’INSEE suffit à anticiper l’essentiel de sa trajectoire, l’ICC faisant le reste.
6. Les indices au T2 2026 : ce qu’ils disent du marché
6.1 Une désinflation asymétrique
Après une année 2025 de désinflation asymétrique (ICC jusqu’à -5,40 % sur un an, ILC à -0,45 %, ILAT autour de zéro), les trois indices repassent en positif au T2 2026 : ICC à 2 103 (+0,81 %), ILC à 137,16 (+0,26 %), ILAT à 138,01 (+0,63 %). Ce découplage reflète la réalité économique : le secteur de la construction est en crise sévère, le commerce de détail souffre de la contraction du pouvoir d’achat, mais les activités tertiaires, portées par la croissance des services et du PIB nominal, amortissent mieux le choc.
Pour un investisseur diversifié, cette asymétrie invite à une lecture par classe d’actifs : les entrepôts logistiques et les plateformes e-commerce (ILAT) se retrouvent avec l’indice le plus favorable. Les locaux commerciaux (ILC) ont traversé trois trimestres de baisse avant de repasser en positif. Et les baux anciens encore indexés sur l’ICC ont bénéficié d’une baisse réelle de leurs charges locatives.
6.2 Après le T2 2026 : réaccélération ou stabilisation ?
Le signal à surveiller vient de la construction : les coûts de production y accélèrent (+4,7 % sur un an au T2 2026 selon l’INSEE). Si l’ICC suit, il tirera l’ILC et l’ILAT vers le haut, puisqu’il pèse 25 % de chacun. Prochaine publication des indices : fin décembre 2026, pour le T3.
L’ICC, lui, reste sous pression tant que la crise du logement neuf n’est pas résorbée. Les baisses de taux engagées par la BCE depuis juin 2024 pourraient relancer la construction et inverser la tendance, mais les délais de propagation sont longs (12 à 18 mois).
Pour les investisseurs qui signent ou renouvellent un bail en 2026-2027, le moment est stratégique : choisir le bon indice d’indexation pour les 9 prochaines années, c’est parier sur la trajectoire macro à long terme. Et dans ce jeu, l’ILAT reste le choix le plus défensif et le plus lisible pour les actifs tertiaires.
Conclusion : maîtriser ces indices, c’est maîtriser la rentabilité de vos actifs
L’ILAT, l’ILC et l’ICC ne sont pas de simples lignes dans vos baux. Ils sont le pouls de votre rentabilité locative sur 9, 12 ou 15 ans. Les ignorer (ou les confondre) peut coûter plusieurs points de rendement sur un investissement immobilier d’entreprise.
Trois enseignements majeurs se dégagent de cette analyse :
- L’ICC est à éviter comme indice de référence exclusif dans les nouveaux baux. Sa volatilité extrême (de +8 % à -5 % en deux ans) en fait un indice mal adapté à la sécurisation d’un revenu locatif dans la durée.
- L’ILAT est l’indice le plus prévisible pour les bureaux et entrepôts. Sa composante PIB lui confère une inertie protectrice, à la hausse comme à la baisse. Il conviendra parfaitement aux investisseurs en quête de lisibilité.
- L’ILC a reculé trois trimestres d’affilée avant de repasser à +0,26 % au T2 2026 : de quoi relancer le débat sur l’application des clauses d’indexation à la baisse dans les baux commerciaux. Les parties prenantes (bailleurs et locataires) ont tout intérêt à relire leurs contrats avec attention.
Chez FIKA, spécialiste de l’immobilier d’entreprise depuis 2011, nous accompagnons nos clients dans la lecture et la négociation de ces clauses d’indexation. Que vous soyez bailleur ou locataire, investisseur ou utilisateur, la bonne compréhension de l’ILAT, de l’ILC et de l’ICC est un levier concret pour optimiser votre stratégie immobilière. N’hésitez pas à nous contacter pour un audit de vos baux.
Sources
INSEE, Séries ILC (001532540/001532541), ILAT (001617112/001617113), ICC (000008630). Données arrêtées au T2 2026 (publication INSEE du 23 septembre 2026). Formule de l’ILC : décret n° 2022-357 du 14 mars 2022.
Disponibles sur : INSEE/Statistiques
Loi n° 2008-776 du 4 août 2008 de modernisation de l’économie (LME)
Loi n° 2014-626 du 18 juin 2014 relative à l’artisanat, au commerce et aux très petites entreprises (Loi Pinel)
Décret n° 2011-2028 du 29 décembre 2011 (création de l’ILAT)
À lire aussi : ce que change la réforme des baux commerciaux en 2026 · estimer un droit au bail à Toulouse · nos locaux professionnels à louer à Toulouse